ALV, ennakkoperintä ja verorekisterit – uuden yrityksen perusasiat
Mitä 20 000 euron ALV-raja tarkoittaa vuonna 2026, miksi ennakkoperintärekisteri ei ole sama asia kuin ennakkovero ja milloin työnantajarekisteriin pitää liittyä? Käytännön opas uuden yrityksen verorekistereihin.
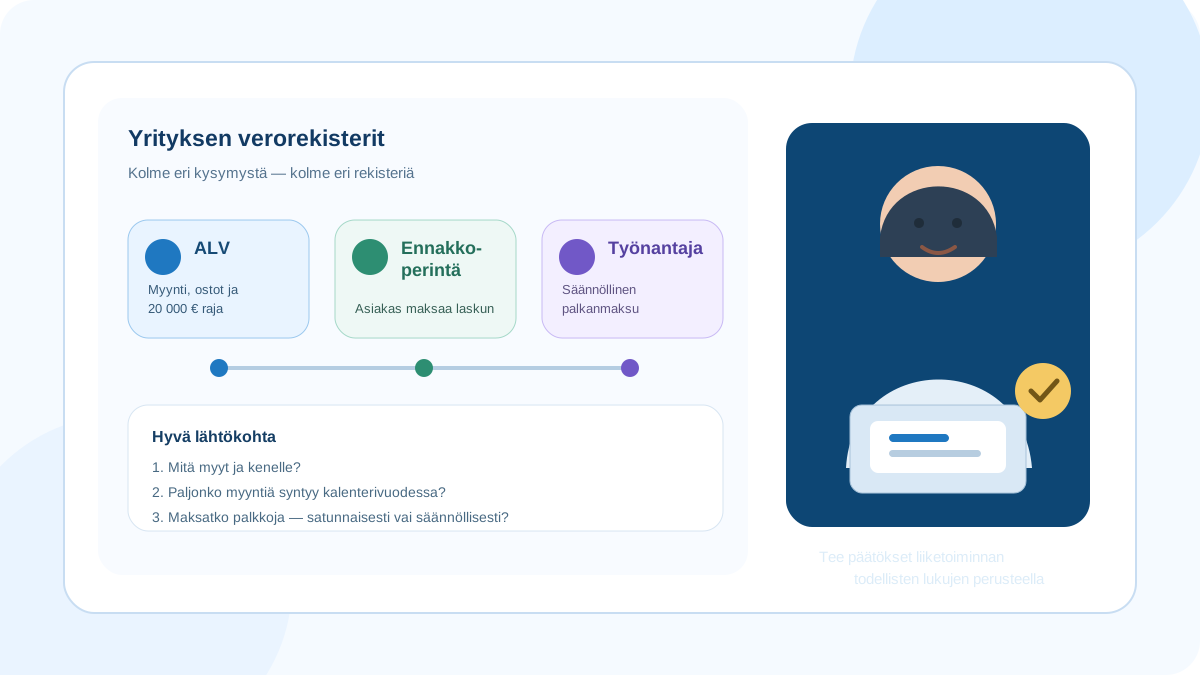
Kolme rekisteriä – kolme eri tarkoitusta
Uuden yrityksen yleisimmät Verohallinnon rekisterit ovat ennakkoperintärekisteri, arvonlisäverovelvollisten rekisteri ja työnantajarekisteri. Niiden nimet kuulostavat samankaltaisilta hallinnollisilta valinnoilta, mutta jokainen ratkaisee eri asian.
Ennakkoperintärekisteri kertoo asiakkaalle, että yritys huolehtii itse työkorvaukseen liittyvästä ennakkoverotuksesta. ALV-rekisteri määrittää, milloin yritys lisää arvonlisäveron myyntiinsä ja ilmoittaa sen Verohallinnolle. Työnantajarekisteri liittyy säännölliseen palkanmaksuun.
Rekisteriin kuuluminen ei ole kunniamerkki eikä kaikkien rekisterien valitseminen tee yrityksestä 'valmiimpaa'. Valitse rekisterit sen mukaan, mitä yritys oikeasti tekee.
| Rekisteri | Mitä se käytännössä tarkoittaa? | Milloin tyypillisesti ajankohtainen? |
|---|---|---|
| Ennakkoperintärekisteri | Yritys hoitaa itse työkorvaukseen liittyvät veronsa | Lähes aina palveluja tai työtä laskuttavalle yritykselle käytännössä tärkeä |
| ALV-rekisteri | Yritys ilmoittaa ja tilittää myynnin ALV:n ja voi vähentää vähennyskelpoisten ostojen ALV:tä | Kun verollisen liiketoiminnan raja ylittyy tai yritys hakeutuu vapaaehtoisesti |
| Työnantajarekisteri | Yritys on Verohallinnon näkökulmasta säännöllinen työnantaja | Kun palkanmaksu täyttää säännöllisen työnantajan ehdot |
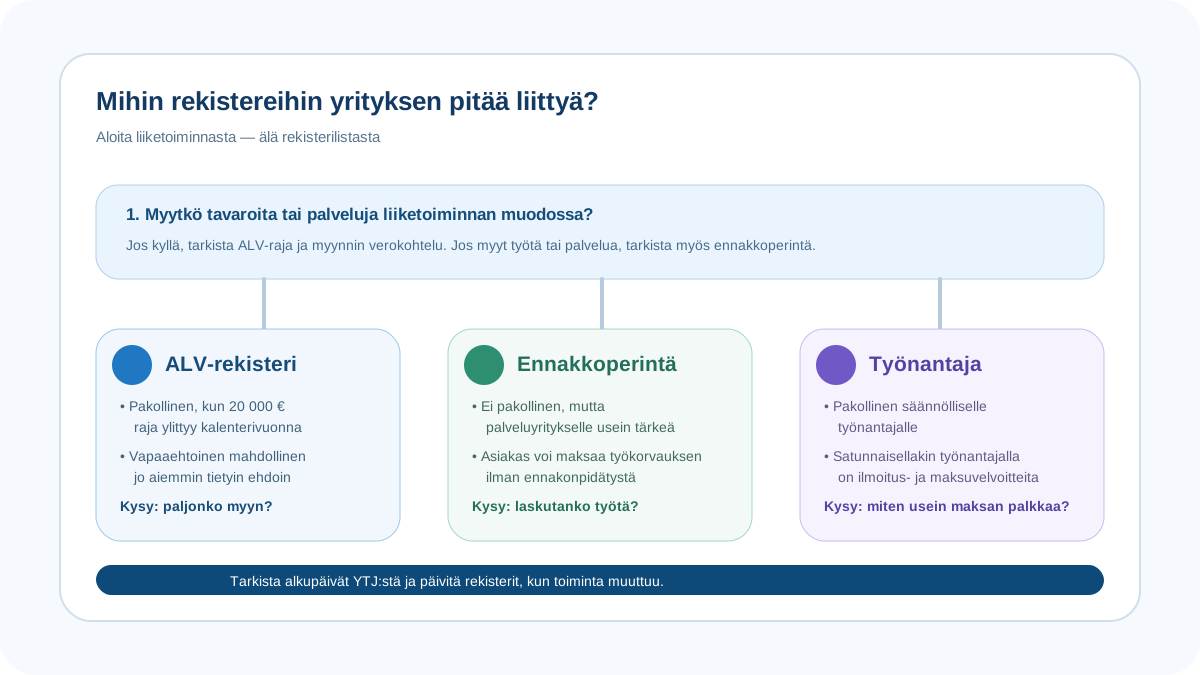
Ennakkoperintärekisteri ei ole sama asia kuin ennakkovero
Ennakkoperintärekisteri kertoo, että yritys huolehtii itse verojensa maksamisesta. Kun palveluntarjoaja on rekisterissä, asiakas voi yleensä maksaa työkorvausta koskevan laskun sellaisenaan ilman ennakonpidätystä.
Ennakkovero puolestaan on tuloveroa, jota yritys tai yrittäjä maksaa etukäteen arvioidun verotettavan tuloksen perusteella. Uuden yrityksen ennakkovero perustuu yleensä omaan arvioon, ja arviota voidaan muuttaa vuoden aikana.
On siis täysin mahdollista olla ennakkoperintärekisterissä mutta unohtaa hakea riittävä ennakkovero. Rekisterimerkintä ei automaattisesti määrää tai maksa yrityksen tuloveroa.
Miksi ennakkoperintärekisteri on palveluyritykselle käytännössä tärkeä?
Jos palveluyritys ei kuulu ennakkoperintärekisteriin, työkorvauksen maksajalle syntyy velvollisuuksia ennakonpidätyksen tekemiseen. Yritysasiakkaalle tämä on ylimääräinen hallinnollinen vaihe ja voi vaikuttaa siihen, haluaako asiakas käyttää palveluntarjoajaa.
Rekisterimerkintä on myös helposti tarkistettava YTJ:stä. B2B-ostajat tarkistavat usein perustietoja ennen uuden toimittajan hyväksymistä.
Ennakkoperintärekisteri ei kuitenkaan ratkaise sitä, onko työ oikeasti yrittäjätyötä vai työsuhteessa tehtyä palkkatyötä. Palkka ja työkorvaus arvioidaan tosiasiallisen työskentelysuhteen perusteella.
Mitä tapahtuu, jos et kuulu ennakkoperintärekisteriin?
Rekisteriin kuulumattomuus ei estä yritystoimintaa, mutta työkorvauksen maksajan pitää silloin arvioida ennakonpidätysvelvollisuus. Tämä tekee erityisesti palvelumyynnistä asiakkaalle raskaampaa kuin tavallinen laskun maksaminen.
Verohallinnon ajantasaisen ohjeen mukaan osakeyhtiölle, yhdistykselle tai yhtymälle maksettavasta työkorvauksesta pidätetään tällöin 13 %, jos saaja ei kuulu ennakkoperintärekisteriin. Liikkeen- tai ammatinharjoittajalla pidätys tehdään työkorvauksen verokortin mukaan, ja ilman verokorttia pidätys on 60 %.
Tämä on eri asia kuin ennakkovero. Ennakkovero on yrityksen tai yrittäjän oma etukäteen maksettava tulovero; asiakkaan tekemä ennakonpidätys syntyy siitä, ettei palveluntarjoaja ole ennakkoperintärekisterissä.
| Tilanne | Mitä asiakas tekee? | Mitä yrittäjän kannattaa huomata? |
|---|---|---|
| Yritys kuuluu ennakkoperintärekisteriin | Maksaa työkorvauslaskun normaalisti | Yritys huolehtii omasta ennakkoverostaan |
| Oy / yhdistys / yhtymä ei kuulu rekisteriin | Tekee 13 % ennakonpidätyksen ALV:sta puhdistetusta työkorvauksesta | Kassaan tulee vähemmän kuin laskun veroton työkorvaus |
| Toiminimi ei kuulu rekisteriin | Pidätys työkorvauksen verokortin mukaan; ilman verokorttia 60 % | Rekisterimerkintä on käytännössä tärkeä erityisesti palvelumyynnissä |
ALV-raja on vuonna 2026 20 000 euroa kalenterivuodessa
Vuonna 2026 vähäisen toiminnan raja on 20 000 euroa. Jotta yritys voi jäädä tämän perusteella ALV-rekisterin ulkopuolelle, arvonlisäverolaissa tarkoitettu liikevaihto saa olla enintään 20 000 euroa sekä kuluvana että edellisenä kalenterivuonna.
Jos kuluvan vuoden liikevaihto ylittää 20 000 euroa, arvonlisäverovelvollisuus alkaa siitä myynnistä, jolla raja ylittyy. Velvollisuus ei nykyjärjestelmässä ala automaattisesti takautuvasti vuoden alusta. Raja lasketaan kalenterivuodelta, vaikka yrityksen tilikausi olisi jokin muu tai yritys aloittaisi kesken vuotta.
Rajan ylittävää myyntiä ei jaeta verottomaan ja verolliseen osaan. Jos veroton liikevaihto on esimerkiksi 19 800 euroa ja seuraava veronalainen myynti on 500 euroa, kyseinen 500 euron myynti on kokonaisuudessaan käsiteltävä ALV-sääntöjen mukaisesti.
Vanhoissa oppaissa näkyvä ALV:n alarajahuojennus ei enää kuulu nykyjärjestelmään. Vuoden 2025 uudistuksessa vähäisen toiminnan raja nousi 20 000 euroon, liikevaihtoa alettiin tarkastella kalenterivuosittain ja alarajahuojennus poistui.
Seuraa ALV-rajaa etukäteen – älä huomaa ylitystä jälkikäteen
Jos myynti lähestyy 20 000 euroa, seuraa liikevaihtoa vähintään kuukausittain ja ennusteen avulla eteenpäin. Erityisesti kertaluonteinen iso projekti voi ylittää rajan nopeasti.
Hinnoitteluun voi syntyä ongelma, jos olet luvannut kuluttajalle kiinteän 1 000 euron hinnan ja huomaat vasta laskutushetkellä, että myyntiin pitääkin sisällyttää arvonlisävero. B2B-sopimuksissa hinnat kannattaa ilmaista selkeästi verottomina tai verollisina sopimuksen kontekstin mukaan.
Jos tiedät jo perustamisvaiheessa liikevaihdon ylittävän rajan nopeasti, rekisteröityminen heti voi tehdä hinnoittelusta ja hallinnosta yksinkertaisempaa.
Vapaaehtoinen ALV-rekisteröinti – milloin siitä on hyötyä?
Yritys voi hakeutua vapaaehtoisesti arvonlisäverovelvolliseksi, vaikka verollisen liiketoiminnan liikevaihto jäisi enintään 20 000 euroon, jos vapaaehtoisen rekisteröitymisen edellytykset täyttyvät.
Päätös kannattaa tehdä asiakkaiden, hinnoittelun ja hankintojen perusteella. B2B-palvelussa ALV on usein asiakkaalle vähennyskelpoinen läpikulkuerä, kun taas kuluttaja maksaa veron osana loppuhintaa. Jos olet luvannut kuluttajalle 1 000 euron verollisen hinnan ja joudut myöhemmin soveltamaan yleistä 25,5 % verokantaa ilman hinnankorotusta, veroton myyntisi olisi vain noin 796,81 euroa ja ALV noin 203,19 euroa.
Vapaaehtoinen rekisteröityminen tuo myös ilmoitusvelvollisuudet. Kun yritys on ALV-rekisterissä, ilmoitus pitää antaa jokaiselta verokaudelta myös silloin, kun verokaudella ei ole ollut arvonlisäverollista toimintaa.
| Tilanne | Vapaaehtoinen ALV voi olla järkevä, jos... | Mieti myös |
|---|---|---|
| Myyt pääosin ALV-velvollisille yrityksille | asiakkaat vähentävät ALV:n ja sinulla on vähennyskelpoisia ostoja | hallinto ja jokaisen verokauden ilmoitukset lisääntyvät |
| Myyt pääosin kuluttajille | hinnastosi kestää ALV:n tai haluat rakentaa mallin valmiiksi kasvua varten | ALV voi pienentää katetta, jos loppuhintaa ei voi nostaa |
| Teet paljon alkuinvestointeja | hankintojen ALV on vähennyskelpoista verollisessa toiminnassa | vähennysoikeus ei koske kaikkia hankintoja automaattisesti |
| Myynti lähestyy nopeasti 20 000 euroa | haluat välttää hinnoittelun ja laskutuksen vaihtumisen kesken kasvun | rekisteröinti kannattaa ajoittaa ennen rajan ylitystä |
Vuoden 2026 ALV-kannat vaikuttavat suoraan hinnoitteluun
Vuonna 2026 yleinen arvonlisäverokanta on 25,5 %. Useisiin aiemmin 14 prosentin verokantaan kuuluneisiin tavaroihin ja palveluihin sovelletaan vuoden 2026 alusta 13,5 prosentin verokantaa. Joillakin myynneillä on edelleen muita verokantoja tai verottomuutta koskevia sääntöjä.
Älä päättele verokantaa vain tuotteen nimestä. Esimerkiksi palvelukokonaisuuden pääsuorite, sivusuoritteet ja se, kuka palvelun tosiasiassa myy, voivat vaikuttaa käsittelyyn.
Jos yrityksesi myy usean verokannan tuotteita tai palveluita, rakenna hinnasto ja laskutusjärjestelmä niin, että oikea verokanta valitaan tuotekohtaisesti eikä laskun loppuvaiheessa käsin.
ALV ei ole sama asia kuin yrityksen tulo
Kun laskutat asiakkaalta arvonlisäveroa, veron osuus ei ole yrityksen varsinaista liikevaihtoa samalla tavalla kuin veroton myynti. Se on Verohallinnolle tilitettävää veroa, josta vähennetään sääntöjen mukaan vähennyskelpoisten ostojen arvonlisäveroa.
Kassassa ALV-raha näyttää kuitenkin tavalliselta rahalta. Siksi uusi yritys voi vahingossa käyttää sen palkkoihin tai hankintoihin ja huomata vasta eräpäivänä, ettei veron maksuun olekaan rahaa.
Pidä ALV-velka näkyvissä taloushallinnossa tai siirrä verojen arvioitua osuutta erilleen säännöllisesti.
Ostojen ALV-vähennys edellyttää yhteyttä verolliseen liiketoimintaan
ALV-rekisterissä oleva yritys saa yleensä vähentää verolliseen liiketoimintaan liittyvien vähennyskelpoisten hankintojen arvonlisäveroa. Tämä on yksi vapaaehtoisen rekisteröitymisen mahdollisista hyödyistä investointivaiheessa.
Kaikki ostojen ALV ei kuitenkaan ole automaattisesti vähennettävää. Hankinnan käyttötarkoitus, mahdollinen yksityiskäyttö ja arvonlisäverolain erityiset vähennysrajoitukset voivat vaikuttaa.
Säilytä ostolasku tai muu asianmukainen tosite ja varmista, että yrityksen nimi- ja muut laskutiedot ovat oikein. Vähennyksen perustetta ei pitäisi joutua rekonstruoimaan vuosia myöhemmin.
Alle 20 000 euron liikevaihto ei aina tarkoita, ettei ALV-velvoitteita olisi
Vähäisen toiminnan raja koskee kotimaisen vähäisen liiketoiminnan yleistä verovelvollisuutta, mutta se ei ratkaise kaikkia kansainvälisiä tilanteita. Yritykselle voi syntyä ALV-rekisteröinti- tai ilmoitusvelvoitteita myös silloin, kun oma myynti jää alle 20 000 euroon.
Esimerkiksi tavaroiden yhteisöhankinnat toisista EU-maista voivat tietyissä tilanteissa edellyttää rekisteröitymistä, kun hankinnat ylittävät 10 000 euroa. Myös ulkomailta ostetut palvelut voivat aiheuttaa käännetyn verovelvollisuuden perusteella ALV-velvoitteita.
Siksi ensimmäinen ulkomainen ohjelmisto-, konsultointi-, mainonta- tai tavaraosto on hyvä pysäytyspiste: tarkista käsittely ennen laskun kirjaamista pelkkänä tavallisena kotimaan kuluna.
Ulkomaanmyynti voi muuttaa ALV-käsittelyn kokonaan
Kun yritys myy tavaroita tai palveluita ulkomaille, kotimaan normaalia ALV-logiikkaa ei voi aina kopioida suoraan. Käsittely riippuu esimerkiksi siitä, myytkö yritykselle vai kuluttajalle, mihin maahan myynti kohdistuu ja onko kyse tavarasta vai palvelusta.
EU:n sisäisessä B2B-palvelumyynnissä, yhteisömyynnissä, etämyynnissä ja EU:n ulkopuolisessa kaupassa on omat sääntönsä ja raportointinsa. Myös ulkomailta ostetut palvelut voivat tuoda käännetyn verovelvollisuuden kaltaisia velvoitteita.
Jos ulkomaanmyynti kuuluu liiketoimintamalliisi alusta lähtien, selvitä ALV-käsittely ennen ensimmäistä ulkomaista laskua. Korjaaminen jälkikäteen voi tarkoittaa sekä laskujen että veroilmoitusten oikaisua.
Työnantajarekisteri – satunnainen ja säännöllinen työnantaja ovat eri asioita
Kaikki palkkaa maksavat yritykset eivät automaattisesti kuulu työnantajarekisteriin. Verohallinto erottaa satunnaisen ja säännöllisen työnantajan sen perusteella, kuinka monelle ja kuinka pysyvästi palkkaa maksetaan.
Säännöllisen työnantajan pitää ilmoittautua työnantajarekisteriin. Satunnainen työnantaja voi olla rekisterin ulkopuolella, mutta tämä ei poista palkanmaksun ennakonpidätys-, vakuutus- eikä tulorekisterivelvoitteita.
Ero näkyy myös nollakuukausissa: työnantajarekisterissä olevan säännöllisen työnantajan pitää antaa työnantajan erillisilmoitus myös kuukausilta, joina palkkaa ei makseta, kun taas rekisterin ulkopuolinen satunnainen työnantaja ilmoittaa vain palkanmaksuun liittyvät kuukaudet.
| Palkanmaksutilanne | Luokittelu | Työnantajarekisteri |
|---|---|---|
| Vakituisesti palkkaa vähintään 2 työntekijälle | Säännöllinen työnantaja | Pakollinen |
| 1 vakituinen työntekijä + vähintään 1 tilapäinen työntekijä | Säännöllinen työnantaja | Pakollinen |
| Samanaikaisesti vähintään 6 tilapäistä työntekijää | Säännöllinen työnantaja | Pakollinen |
| Vain 1 vakituinen työntekijä | Satunnainen työnantaja | Ei pakollinen |
| 1–5 työntekijää, joiden työsuhteet eivät kestä koko kalenterivuotta | Satunnainen työnantaja | Ei pakollinen |
Ensimmäinen palkka kannattaa valmistella ennen palkanmaksupäivää
Kun ensimmäinen työntekijä tulee, selvitä palkka, ennakonpidätys, tulorekisteri-ilmoitus, työeläkevakuutus, työttömyysvakuutus, tapaturmavakuutus ja muut soveltuvat velvoitteet ennen ensimmäistä maksua.
Valitse palkanlaskennan järjestelmä tai tilitoimiston prosessi ajoissa. Palkkalaskelma, ilmoitukset ja maksut on huomattavasti helpompi automatisoida kuin korjata jälkikäteen satunnaisista pankkisiirroista.
Muista myös, että omistajayrittäjän vakuuttaminen voi kuulua YEL- eikä TyEL-järjestelmään omistus- ja työskentelyaseman perusteella.
Ennakkovero muuttuu, jos yrityksen tulos muuttuu
Uuden yrityksen ennakkovero perustuu arvioon verotettavasta tuloksesta. Ensimmäisen vuoden arvio on usein epävarma, joten sitä kannattaa päivittää sitä mukaa kun toteutunut myynti ja kulut alkavat hahmottua.
Liian pieni ennakkovero voi johtaa myöhempään lisäveroon ja korkokustannuksiin. Liian suuri ennakkovero taas sitoo turhaan yrityksen kassaa. Veron optimointi alkaa siis realistisesta tulosennusteesta, ei siitä että vero asetetaan tarkoituksella mahdollisimman pieneksi.
Tee ennusteen päivityksestä osa kuukausittaista talousrutiinia: jos toteutunut tulos poikkeaa selvästi suunnitelmasta, tarkista myös ennakkovero.
Neljä käytännön esimerkkiä – miltä rekisterit näyttävät oikeassa yrityksessä?
Rekisterivalinta selkenee usein paremmin esimerkin kuin määritelmän kautta. Seuraavat tilanteet ovat suuntaa-antavia: toimialan verottomuus, kansainvälinen kauppa ja muut erityissäännöt voivat muuttaa lopputulosta.
| Yritys | Todennäköinen lähtökohta | Mitä pitää seurata? |
|---|---|---|
| Yksinyrittäjä konsultoi B2B-asiakkaita, myynti 12 000 €/v | Ennakkoperintärekisteri käytännössä tärkeä; ALV voi jäädä vapaaehtoiseksi, jos sekä nykyinen että edellinen vuosi alittavat rajan | Kannattaako vapaaehtoinen ALV hankintojen ja B2B-asiakkaiden vuoksi? |
| Kuluttajapalvelu, myyntiennuste 30 000 €/v | ALV-rekisteri tarvitaan rajan ylittyessä; ennakkoperintärekisteri palvelumyynnissä hyödyllinen | Onko kuluttajahinta rakennettu oikean ALV-kannan päälle? |
| Oy maksaa palkkaa yhdelle vakituiselle työntekijälle | Työnantajarekisteri ei ole tämän perusteella pakollinen | Palkat, ennakonpidätykset, vakuutukset ja tulorekisteri pitää silti hoitaa |
| Kasvava toimisto maksaa vakituisesti palkkaa kahdelle työntekijälle | Työnantajarekisteri on pakollinen | Myös nollakuukausien erillisilmoitusvelvollisuus rekisterissä ollessa |
Tarkista rekisterimerkinnät YTJ:stä perustamisen jälkeen
Kun ilmoittautumiset on tehty, tarkista YTJ:stä että yrityksen ennakkoperintä-, ALV- ja työnantajarekisterit näkyvät odotetusti ja oikeilla alkupäivillä.
Tämä on tärkeää myös asiakassuhteissa. Asiakkaat ja yhteistyökumppanit voivat tarkistaa rekisterimerkintöjä ennen ensimmäisen laskun maksamista tai toimittajan hyväksymistä.
Jos merkintä puuttuu tai alkupäivä on väärä, selvitä asia heti. Ensimmäisen laskutuksen jälkeen korjaaminen on työläämpää.
Kalenteriin tarvitaan muutakin kuin laskujen eräpäivät
Verorekisterit tuovat ilmoitus- ja maksupäiviä, jotka kannattaa automatisoida tai merkitä kalenteriin. Yrityksen verokausi vaikuttaa siihen, kuinka usein ALV ja työnantajasuoritukset ilmoitetaan.
Sovi yksi vastuuhenkilö, joka varmistaa ilmoitusten lähdön. Ulkoistettu kirjanpito ei auta, jos yrittäjä toimittaa aineiston tilitoimistolle vasta määräpäivän jälkeen.
Pidä myös tieto siitä, mitä ilmoitettiin ja milloin. Virheellisen ilmoituksen korjaaminen on paljon helpompaa, kun alkuperäinen laskelma ja lähdeaineisto ovat löydettävissä.
90 päivän tarkistus: ovatko verot ja rekisterit pysyneet liiketoiminnan mukana?
Kolmen kuukauden jälkeen yrityksellä on jo oikeaa dataa siitä, paljonko se myy, millaisia asiakkaita sillä on, mitä se ostaa ja onko palkanmaksu tai ulkomaankauppa alkanut. Silloin perustamisvaiheen verovalinnat kannattaa tarkistaa uudelleen.
Katso erityisesti kuluvan vuoden ALV-liikevaihto ja ennuste, ennakkoveron pohjana oleva tulosarvio, ensimmäiset ulkomaiset ostot tai myynnit sekä se, onko palkanmaksun määrä muuttanut työnantaja-asemaa.
Tarkista samalla YTJ:stä rekisterien alkupäivät. Jos liiketoiminta muuttuu, päivitä rekisterit ennen kuin vanha oletus ehtii näkyä vääränä laskuna, puuttuvana ilmoituksena tai asiakkaan tekemänä ennakonpidätyksenä.
- Onko veroton ALV-liikevaihto lähestymässä 20 000 euroa?
- Onko edellisen kalenterivuoden liikevaihto huomioitu vähäisen toiminnan arvioinnissa?
- Vastaako ennakkovero toteutunutta tulosta ja loppuvuoden ennustetta?
- Onko yritys ostanut palveluja tai tavaroita ulkomailta?
- Onko ensimmäinen työntekijä tai uusi palkanmaksurytmi muuttanut työnantaja-asemaa?
- Onko jokaiselle verokaudelle sovittu vastuuhenkilö ja aineiston deadline?
Yleisimmät ALV- ja rekisterivirheet uudessa yrityksessä
Verorekistereissä ongelmat syntyvät usein siitä, että yksi käsite sekoitetaan toiseen tai liikevaihdon kehitystä ei seurata.
- Ennakkoperintärekisterin oletetaan tarkoittavan, että ennakkovero määräytyy automaattisesti oikein.
- ALV-rajaa seurataan vasta vuoden lopussa, vaikka raja ylittyy kesken vuoden.
- Kuluttajahinnat julkaistaan ilman, että mahdollinen ALV-velvollisuus on huomioitu katteessa.
- ALV-rekisteriin liitytään vapaaehtoisesti mutta nollailmoitukset unohdetaan hiljaisina kuukausina.
- Ostojen ALV vähennetään automaattisesti, vaikka hankinta ei liity vähennyskelpoiseen liiketoimintaan.
- Ulkomaanmyyntiin käytetään kotimaan verokantaa ilman myynnin luonteen selvittämistä.
- Ensimmäinen palkka maksetaan ennen kuin palkanlaskenta, vakuutukset ja tulorekisteriprosessi ovat valmiina.
- Yrityksen julkisia rekisterimerkintöjä ei tarkisteta perustamisen jälkeen.
Uuden yrityksen verorekisterien tarkistuslista
Kun yritys käynnistyy, käy seuraava lista läpi liiketoimintasi todellisten tietojen perusteella.
- 1. Hakeudu ennakkoperintärekisteriin, jos myyt työkorvauksena laskutettavaa työtä ja rekisteröinnin ehdot täyttyvät.
- 2. Arvioi kuluvan ja edellisen kalenterivuoden ALV-liikevaihto.
- 3. Päätä onko ALV-rekisteröinti pakollinen vai vapaaehtoinen ja liiketoiminnallisesti järkevä.
- 4. Varmista myyntiesi oikea ALV-kanta ja rakenna se laskutukseen.
- 5. Tee ennakkoveroarvio realistisen tulosennusteen perusteella.
- 6. Selvitä työnantajarekisteri ja palkanmaksuvelvoitteet ennen ensimmäistä palkkaa.
- 7. Tarkista rekisterien alkupäivät YTJ:stä.
- 8. Laita ilmoitus- ja maksupäivät taloushallinnon kalenteriin.
- 9. Seuraa liikevaihtoa ja verovelkaa kuukausittain.
- 10. Tarkista muuttuvat rajat ja verokannat aina Verohallinnon ajantasaisesta ohjeesta.
Tee verotuksesta ennakoitava prosessi, ei yllätys
Uuden yrittäjän ei tarvitse muistaa jokaista verosäännöstä ulkoa. Tarvitset järjestelmän, joka kertoo milloin rekisteröityä, milloin ilmoittaa, paljonko rahaa varata ja mistä ajantasainen tieto tarkistetaan.
Kun myynnin verokanta, rekisterit ja ennakkovero ovat oikein jo ensimmäisissä laskuissa, yritys välttää suuren osan myöhemmästä korjaustyöstä. Verotus muuttuu silloin osaksi normaalia taloushallintoa eikä erilliseksi kriisiksi eräpäivien lähestyessä.
Tarkista ajantasaiset tiedot
Viranomaismenettelyt, maksut, raja-arvot ja verotus voivat muuttua. Tarkista päätösten kannalta ajantasaiset tiedot aina alkuperäisestä lähteestä.
- Verohallinto – Yrityksen arvonlisäverovelvollisuus ja ALV-rekisteri
- Verohallinto – Arvonlisäveroton vähäinen toiminta
- Verohallinto – Verohallinnon rekisterit
- Verohallinto – Arvonlisäveroprosentit
- Verohallinto – Ennakkoperintärekisteri
- Verohallinto – Työnantajarekisteri
- Suomi.fi – Yrityksen rekisteröinti
- YTJ – Yritys- ja yhteisötietojärjestelmä