Osakeyhtiön perustaminen – mitä uuden yrittäjän kannattaa huomioida?
Osakeyhtiön perustaminen on nykyisin suoraviivaista, mutta hyvä Oy rakennetaan jo alussa omistuksen, päätöksenteon, rahan, kirjanpidon ja tulevan kasvun ympärille. Tässä käytännön opas ensimmäistä vuotta varten.
Milloin osakeyhtiö on hyvä lähtökohta?
Osakeyhtiö sopii sekä yhden henkilön yritykselle että usean omistajan liiketoimintaan. Se on usein luonteva, kun yritykseen liittyy useita omistajia, työntekijöitä, investointeja, merkittäviä sopimusriskejä, ulkopuolista rahoitusta tai tavoite rakentaa liiketoiminnasta omistajistaan erillinen kokonaisuus.
Yksityisellä osakeyhtiöllä ei ole vähimmäisosakepääomavaatimusta. Tämä tekee perustamisesta kevyempää kuin moni vanha opas antaa ymmärtää, mutta se ei poista käyttöpääoman tarvetta. Yritys tarvitsee edelleen rahaa laskuihin, veroihin, hankintoihin ja mahdollisiin palkkoihin ennen kuin myynti alkaa rahoittaa toimintaa.
Oy ei myöskään ole automaattisesti oikea valinta vain siksi, että se kuulostaa ammattimaiselta. Yhden henkilön pieniriskisessä toiminnassa toiminimi voi olla kevyempi. Valinta kannattaa tehdä liiketoimintamallin, ei statuksen perusteella.
Sopikaa omistus ennen kuin ensimmäinen euro tulee sisään
Jos perustajia on useita, omistusosuudet kannattaa perustella ennen rekisteröintiä. Tasajako voi olla oikea ratkaisu, mutta se ei ole automaattisesti reilu, jos rahapanokset, työpanokset, vastuut tai tuleva sitoutuminen eroavat olennaisesti toisistaan.
Keskustelkaa ainakin siitä, kuka työskentelee yrityksessä täysipäiväisesti, kuka sijoittaa rahaa, kuka vastaa myynnistä tai teknologiasta, mitä tapahtuu jos joku lopettaa vuoden päästä ja miten uusia omistajia voidaan ottaa mukaan.
Omistus ei ole palkkio tämän päivän ideasta vaan oikeus tulevan yhtiön arvoon. Siksi esimerkiksi passiiviseksi jäävän perustajan suuri pysyvä omistus voi muuttua myöhemmin vaikeaksi ongelmaksi.
- Kuinka monta osaketta kukin merkitsee?
- Maksetaanko osakkeista rahaa vai perustetaanko yhtiö ilman osakepääomaa?
- Onko kaikilla sama äänivalta vai tarvitaanko erilaisia osakelajeja?
- Miten omistus muuttuu, jos perustaja lähtee ennen kuin liiketoiminta on kunnolla käynnissä?
- Miten tuleva työntekijä, sijoittaja tai uusi perustaja voidaan ottaa mukaan?
50/50-omistus ei ole virhe – mutta pattitilanne pitää ratkaista etukäteen
Kahden perustajan tasajako voi olla täysin perusteltu, jos työpanos, vastuu ja sitoutuminen ovat aidosti samalla tasolla. Ongelma ei ole numero 50/50 vaan se, ettei kukaan ole miettinyt mitä tapahtuu, jos omistajat ovat myöhemmin eri mieltä tärkeästä päätöksestä.
Pelkkä hyvä henkilökemia ei ole päätöksentekomekanismi. Sopikaa etukäteen mitkä asiat vaativat molempien hyväksynnän, missä hallitus voi päättää enemmistöllä ja mitä tehdään, jos merkittävä päätös jumittuu pitkäksi aikaa.
Miettikää myös perustajan lähtöä jo alussa. Jos toinen lopettaa työskentelyn kuuden kuukauden päästä mutta pitää suuren omistusosuuden pysyvästi, jäljelle jäävän perustajan motivaatio ja uuden rahoituksen saaminen voivat vaikeutua. Tällaisiin tilanteisiin voidaan rakentaa lunastus- tai muita ehtoja, mutta niiden yhtiö- ja verovaikutukset kannattaa tarkistaa asiantuntijan kanssa ennen allekirjoittamista.
- Mitkä päätökset voidaan tehdä tavallisella enemmistöllä?
- Mitkä päätökset ovat niin merkittäviä, että kaikkien perustajien hyväksyntä vaaditaan?
- Mitä tapahtuu, jos perustaja lopettaa työnteon mutta haluaa pitää osakkeensa?
- Voiko omistaja myydä osakkeensa ulkopuoliselle ilman muiden hyväksyntää?
- Miten pitkä pattitilanne ratkaistaan ilman että liiketoiminta pysähtyy?
Osakassopimus on usean omistajan käytännön käyttöohje
Yhtiöjärjestys on julkinen yhtiöoikeudellinen perusasiakirja, mutta se ei yleensä ratkaise kaikkia omistajien keskinäisiä kysymyksiä. Usean omistajan yhtiössä osakassopimus voi täydentää pelisääntöjä merkittävästi.
Osakassopimuksessa voidaan käsitellä esimerkiksi työpanosta, päätöksentekoa, kilpailukieltoja, salassapitoa, lisärahoitusta, osakkeiden myyntiä, lunastusta, kuolemantapausta ja sitä, mitä tapahtuu jos joku omistajista ei enää työskentele yrityksessä.
Sopimus on arvokkaimmillaan juuri silloin, kun kaikki ovat vielä hyvissä väleissä. Riidan alettua yhteisten sääntöjen rakentaminen on paljon vaikeampaa.
Hallitus ei ole pelkkä nimi rekisterissä
Osakeyhtiöllä on hallitus, joka huolehtii yhtiön hallinnon ja toiminnan asianmukaisesta järjestämisestä. Ylin päätösvalta kuuluu yhtiökokoukselle, ja yhtiöllä voi olla myös toimitusjohtaja.
Suomi.fi:n ajantasaisen ohjeen mukaan hallituksessa on normaalisti 1–5 varsinaista jäsentä. Jos varsinaisia jäseniä on alle kolme, tarvitaan vähintään yksi varajäsen. Siksi yhden henkilön Oy:ssä yrittäjän lisäksi tarvitaan käytännössä hallituksen varajäsen.
Pidä tärkeät päätökset dokumentoituina myös pienessä yhtiössä. Pankki, sijoittaja, ostaja, tilintarkastaja tai myöhempi osakas voi joutua selvittämään, millä perusteella esimerkiksi laina, osakeanti, suuri hankinta tai lähipiirikauppa on tehty.
Yhtiökokous, hallitus ja toimitusjohtaja – kuka päättää mistä?
Pienessä omistajayrittäjän yhtiössä sama henkilö voi olla osakas, hallituksen jäsen ja toimitusjohtaja. Roolit eivät silti ole sama asia. Päätös kannattaa kirjata siinä roolissa, johon se kuuluu, jotta vastuut ja päätöshistoria pysyvät ymmärrettävinä.
Alla oleva jako on käytännön hahmotus, ei täydellinen luettelo osakeyhtiölain toimivallasta. Erityistilanteissa yhtiöjärjestys, osakassopimus tai laki voi vaikuttaa siihen, missä päätös tehdään.
| Rooli | Mitä se tyypillisesti tekee | Esimerkkejä |
|---|---|---|
| Yhtiökokous | Omistajien päätösvalta yhtiön keskeisissä omistaja-asioissa | Hallituksen valinta, tilinpäätöksen vahvistaminen, voitonjako, yhtiöjärjestyksen muutokset |
| Hallitus | Huolehtii yhtiön hallinnosta ja toiminnan asianmukaisesta järjestämisestä | Merkittävät investoinnit, rahoituslinjat, riskienhallinta, toimitusjohtajan valinta ja valvonta |
| Toimitusjohtaja | Hoitaa yhtiön juoksevaa hallintoa hallituksen ohjeiden mukaisesti | Päivittäinen operatiivinen johtaminen, henkilöstö, asiakkuudet ja sovitun strategian toteutus |
| Osakas omistajana | Käyttää omistajan oikeuksiaan osakkeiden kautta | Äänestää yhtiökokouksessa, saa mahdollisen osingon, voi myydä osakkeita ehtojen puitteissa |
Ohjattu perustamispaketti vai tavallinen perustamisilmoitus?
YTJ tarjoaa pienelle tavanomaiselle osakeyhtiölle ohjatun perustamispaketin. Se sopii tilanteeseen, jossa vakiomuotoinen yhtiöjärjestys riittää, osakkaat ovat tavanomaisia perustajia eikä yhtiöllä ole esimerkiksi ilmoitettavaa osakepääomaa tai muuta rakennetta, joka vaatii tavallisen perustamisilmoituksen.
Tavallinen perustamisilmoitus tarvitaan muun muassa tilanteissa, joissa yhtiöllä on osakepääomaa, osakkaina on yrityksiä tai muita yhteisöjä, kaikilla ilmoitettavilla henkilöillä ei ole suomalaista henkilötunnusta tai vakiomuotoinen yhtiöjärjestys ei riitä.
Älä valitse ohjattua pakettia vain siksi, että se on helpoin, jos tiedät tarvitsevasi poikkeavia omistus-, lunastus- tai muita yhtiöjärjestysmääräyksiä. Perustamisvaiheessa oikein tehty rakenne on halvempi kuin kiireinen korjaus myöhemmin.
Muista rekisteröinnin määräajat ja edunsaajatiedot
Osakeyhtiö on ilmoitettava rekisteröitäväksi määräajassa perustamissopimuksen allekirjoittamisesta. Suomi.fi:n mukaan määräaika on kolme kuukautta, minkä jälkeen perustaminen raukeaa, jos yhtiötä ei ole ilmoitettu rekisteröitäväksi.
Useimpien osakeyhtiöiden on lisäksi ilmoitettava tosiasialliset edunsaajansa kaupparekisteriin ja pidettävä tiedot ajan tasalla. PRH:n mukaan edunsaaja on tyypillisesti henkilö, joka omistaa tai käyttää yli 25 prosenttia osakkeista tai äänivallasta tai käyttää muuten tosiasiallista määräysvaltaa esimerkiksi sopimuksen perusteella. Ohjattu perustamispaketti voi hoitaa ilmoituksen osana perustamista, mutta muissa tilanteissa edunsaajatiedot voivat vaatia erillisen ilmoituksen.
Tee perustamisen jälkeen yksi tarkistus: löytyvätkö yhtiön nimi, kotipaikka, toimiala, hallitus, nimenkirjoitusoikeudet, yhteystiedot ja edunsaajatiedot rekistereistä juuri sellaisina kuin tarkoitit. Virhe kannattaa korjata heti, ei ensimmäisen pankki- tai rahoitusprosessin yhteydessä.
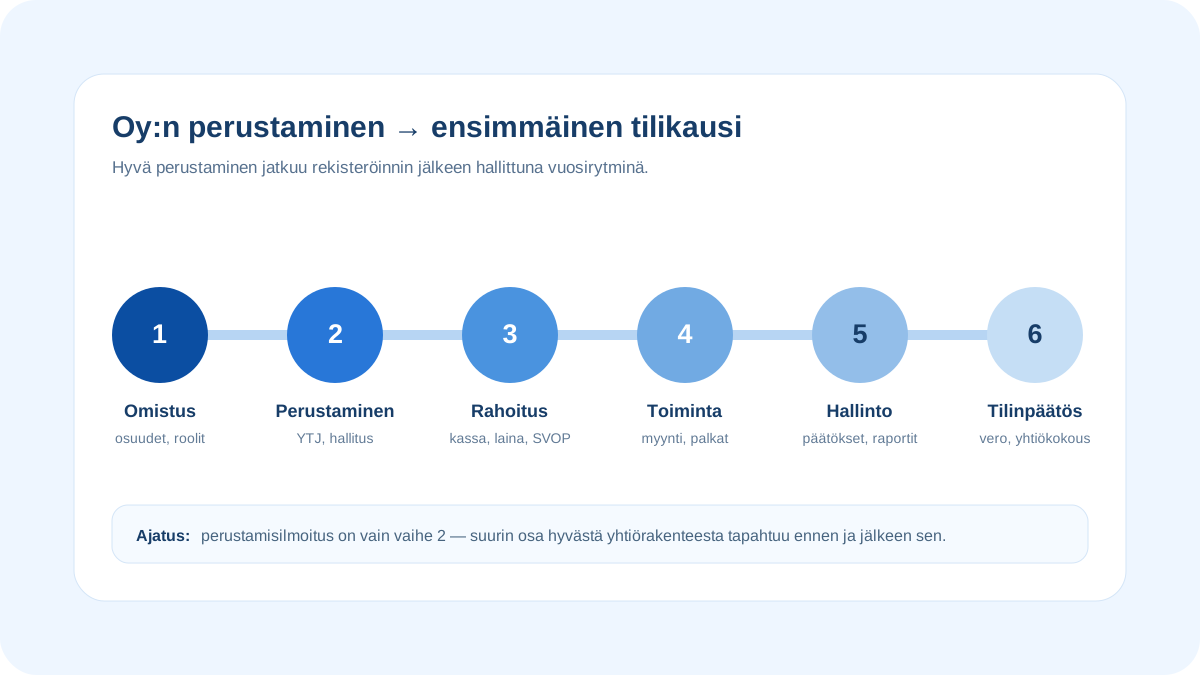
Perustamisilmoitus on vasta vaihe kaksi – suunnittele ensimmäinen tilikausi kokonaisuutena
Hyvä osakeyhtiö etenee ketjuna: ensin omistus ja roolit, sitten perustaminen, sen jälkeen rahoitus, myynnin käynnistäminen, säännöllinen hallinto ja lopulta ensimmäisen tilikauden tilinpäätös sekä yhtiökokous. Jos jokin vaihe puuttuu, ongelma näkyy yleensä myöhemmin toisessa vaiheessa.
Ajattele siis perustamista projektina, joka päättyy vasta kun yhtiön ensimmäinen vuosirytmi toimii. Rekisterimerkintä tekee yhtiöstä olemassa olevan, mutta hallittu kassavirta, päätöksenteko ja raportointi tekevät siitä toimintakykyisen.
Yhtiön raha ei ole omistajan rahaa
Osakeyhtiö on omistajastaan erillinen oikeushenkilö. Tämä näkyy konkreettisimmin pankkitilillä: yhtiön tilillä oleva raha kuuluu yhtiölle eikä omistaja voi siirtää sitä omaan käyttöönsä yksityisottoina.
Omistajalle voidaan maksaa rahaa esimerkiksi palkkana, osinkona, kulukorvauksena tai muulla asianmukaisella perusteella. Jokaisella tavalla on omat sääntönsä ja verovaikutuksensa. Satunnainen 'lainaan vähän yhtiöltä' -ajattelu voi johtaa hankaliin vero- ja yhtiöoikeudellisiin tilanteisiin.
Tee selkeä käytäntö jo ensimmäisestä päivästä: henkilökohtaisia menoja ei makseta yhtiön kortilla, yhtiön menot dokumentoidaan tositteilla ja omistajalle maksettavat suoritukset käsitellään oikein kirjanpidossa.
Rakenna omistajan ja yhtiön välille selkeät rahakanavat
Käytännössä moni uusi Oy tarvitsee yksinkertaisen säännön: jokaiselle omistajan ja yhtiön väliselle rahasiirrolle pitää pystyä nimeämään peruste ennen kuin maksu tehdään. Näin yhtiön tili ei muutu epäviralliseksi henkilökohtaiseksi lompakoksi.
Tyypillisiä asianmukaisia rahakanavia ovat palkka, asianmukaiset kulukorvaukset, lain mukainen voitonjako sekä omistajan yhtiölle antama rahoitus tai yhtiöön tehty pääomasijoitus. Jokaisella on oma kirjanpito-, vero- ja päätöksentekokäsittelynsä.
Jos maksun perustetta ei osata selittää, pysäytä maksu ja tarkista käsittely ennen tilisiirtoa. Tämä pieni toimintatapa ehkäisee paljon vaikeampia jälkiselvityksiä.
- Palkka: käsitellään palkanlaskennan ja ilmoitusten kautta.
- Kulujen korvaaminen: perustuu yhtiön liiketoimintaan liittyvään todelliseen kuluun ja asianmukaiseen tositteeseen.
- Voitonjako: tehdään lain ja yhtiön päätöksenteon mukaisesti, ei satunnaisena tilisiirtona.
- Omistajan rahoitus yhtiölle: dokumentoi onko kyse lainasta vai oman pääoman sijoituksesta ja sovi ehdot etukäteen.
Käyttöpääoma on tärkeämpi kuin osakepääoman määrä
Vaikka yksityisellä osakeyhtiöllä ei ole vähimmäisosakepääomaa, yhtiö ei voi toimia ilman rahaa. Ennen ensimmäistä myyntiä syntyy usein ohjelmisto-, vakuutus-, laite-, markkinointi-, kirjanpito- ja muita kustannuksia.
Arvioi vähintään 2–3 kuukauden käyttöpääomatarve realistisesti. Jos asiakkaat maksavat 30 päivän maksuajalla ja ensimmäinen lasku lähtee vasta kuukauden työn jälkeen, yhtiö voi joutua rahoittamaan toimintaansa pitkään ennen ensimmäistä kassasuoritusta.
Suunnittele myös se, miten omistajat rahoittavat yhtiötä tarvittaessa. Onko kyse osakesijoituksesta, sijoitetun vapaan oman pääoman rahastosta, omistajan lainasta vai ulkopuolisesta rahoituksesta? Kirjanpidollinen ja juridinen käsittely kannattaa tehdä oikein heti.
Esimerkki: paljonko rahaa Oy tarvitsee ennen ensimmäistä kunnollista kassakuukautta?
Ajatellaan uutta kahden perustajan asiantuntijayhtiötä. Kiinteitä yrityskuluja syntyy 1 600 euroa kuukaudessa, perustajille halutaan maksaa yhteensä 4 000 euroa bruttopalkkaa kuukaudessa ja myynti alkaa vasta ensimmäisen kuukauden lopussa. Asiakkailla on 30 päivän maksuehto.
Vaikka ensimmäisen kuukauden laskutus olisi 8 000 euroa, raha voi tulla tilille vasta toisen kuukauden lopussa. Yhtiön pitää silti selvitä kahden kuukauden kuluista ja palkoista ennen asiakasmaksua. Tällöin muutaman tuhannen euron alkukassa ei ole realistinen, vaikka osakepääomaa ei lain mukaan vaadita.
Tee oma laskelma vähintään kolmelle kuukaudelle ja lisää siihen turvamarginaali. Kassatarve syntyy maksujen ajoituksesta, ei pelkästään siitä, näyttääkö tuloslaskelma kannattavalta.
| Erä | Kuukausi 1 | Kuukausi 2 | Kuukausi 3 |
|---|---|---|---|
| Asiakasmaksut kassaan | 0 € | 8 000 € | 10 000 € |
| Kiinteät kulut | −1 600 € | −1 600 € | −1 600 € |
| Palkat ja työnantajakustannukset | merkittävä kassameno | merkittävä kassameno | merkittävä kassameno |
| Johtopäätös | alkurahoitus tarvitaan | kassa alkaa palautua | toiminta voi alkaa rahoittaa itseään |
Kirjanpito ja tilinpäätös kuuluvat Oy:n perusrakenteeseen
Osakeyhtiön kirjanpito on syytä järjestää heti perustamisesta lähtien. Käytännössä tämä tarkoittaa järjestelmää, jossa myyntilaskut, ostolaskut, kuitit, pankkitapahtumat, palkat ja verot muodostavat yhden johdonmukaisen ketjun.
Osakeyhtiö laatii tilinpäätöksen jokaiselta tilikaudelta. PRH:n vuoden 2026 ohjeen mukaan vahvistettu tilinpäätös on ilmoitettava kaupparekisteriin kahdeksan kuukauden kuluessa tilikauden päättymisestä. Myöhästyminen voi johtaa erilliseen myöhästymismaksuun.
Älä ajattele tilinpäätöstä vain viranomaisvelvoitteena. Se on myös yrityksen oma vuosittainen tilannekuva ja tärkeä aineisto rahoittajille, kumppaneille ja myöhemmin mahdolliselle ostajalle.
Palkka, osinko ja yrittäjän toimeentulo kannattaa suunnitella
Omistajayrittäjän toimeentulo voi muodostua esimerkiksi palkasta ja myöhemmin mahdollisista osingoista. Se, mikä yhdistelmä on järkevä, riippuu yrityksen tuloksesta, nettovarallisuudesta, omistajan muista tuloista ja siitä, kuinka paljon rahaa yhtiö tarvitsee kasvuun.
Älä rakenna ensimmäistä vuotta osingon varaan. Osingonjako edellyttää lain mukaan jakokelpoisia varoja ja asianmukaista päätöksentekoa. Uuden yhtiön käytännön toimeentulo perustuu usein ensisijaisesti palkkaan tai siihen, että yrittäjä rahoittaa oman elämänsä muulla tavalla käynnistysvaiheen ajan.
Jos yhtiö maksaa palkkaa, hoida palkanlaskenta, tulorekisteri-ilmoitukset ja työnantajavelvoitteet oikein. Omistajayrittäjän eläkevakuuttaminen voi puolestaan kuulua YEL- tai TyEL-järjestelmään omistus- ja työskentelyaseman mukaan.
Palkka, kulukorvaus, osinko ja omistajan rahoitus eivät ole sama asia
Uuden omistajayrittäjän kannattaa opetella erottamaan tavallisimmat rahavirrat toisistaan jo ensimmäisen vuoden aikana. Ne voivat näyttää pankkitilillä samanlaisilta tilisiirroilta, mutta niiden peruste, päätöksenteko, ilmoittaminen ja verotus ovat erilaisia.
Alla oleva taulukko auttaa hahmottamaan tarkoituksen. Yksittäisen suorituksen oikea käsittely kannattaa varmistaa kirjanpidosta tai veroasiantuntijalta, jos tilanne ei ole tavanomainen.
| Rahavirta | Mihin sitä käytetään | Mitä muistaa |
|---|---|---|
| Palkka | Korvaus omistajan tekemästä työstä | Palkanlaskenta, ilmoitukset ja työnantajavelvoitteet |
| Kulukorvaus | Yhtiön liiketoimintaan liittyvän asianmukaisen kulun korvaaminen | Tosite, liiketoimintaperuste ja oikea käsittely |
| Osinko | Yhtiön voitonjako osakkaille | Edellyttää jakokelpoisia varoja ja asianmukaista päätöksentekoa |
| Omistajan laina yhtiölle | Yhtiön tilapäinen tai pidempi rahoittaminen velkana | Dokumentoi ehdot, takaisinmaksu ja mahdollinen korko |
| Pääomasijoitus | Yhtiön oman pääoman vahvistaminen | Rakenne ja kirjaus kannattaa sopia ennen maksua |
Sopimukset ja päätöksenteko kannattaa erottaa toisistaan
Osakeyhtiössä kaikki liiketoiminnan sopimukset eivät ole hallituksen päätöksiä, mutta omistajien ja johdon kannattaa tietää mitkä asiat ovat niin merkittäviä, että ne viedään hallituksen tai yhtiökokouksen käsiteltäväksi.
Tyypillisiä dokumentoitavia asioita ovat suuret investoinnit, lainat, omistajien tai lähipiirin kanssa tehtävät järjestelyt, osakeannit, merkittävät sopimukset ja toimitusjohtajan nimittäminen. Selkeä päätösjälki suojaa sekä yhtiötä että päätöksentekijöitä.
Asiakassopimuksissa puolestaan kannattaa vakioida toimituksen sisältö, hinta, maksuehdot, vastuut, immateriaalioikeudet, tietosuoja ja muut ehdot silloin, kun niitä tarvitaan. Mitä useammin samaa palvelua myydään, sitä enemmän vakiointi säästää aikaa.
Ensimmäisen vuoden hallintorytmi voi olla kevyt – mutta sen pitää olla näkyvä
Pienen osakeyhtiön ei tarvitse rakentaa raskasta konsernihallintoa. Jo yksi kuukausittainen talouskatsaus ja muutama hyvin dokumentoitu päätös vuodessa voivat olla valtava parannus verrattuna siihen, että mitään ei seurata.
Tärkeintä on erottaa kolme rytmiä: kuukausittainen talous, neljännesvuosittainen omistaja- ja strategiatarkistus sekä tilikauden päättämiseen liittyvät viralliset toimet. Näin hallinto pysyy kevyenä mutta ennakoitavana.
| Rytmi | Mitä katsot | Miksi |
|---|---|---|
| Kuukausittain | Myynti, kassa, myyntisaamiset, velat, tulos, verot ja seuraavien 60–90 päivän suuret maksut | Näet ongelman ennen kuin pankkitili kertoo sen liian myöhään |
| Neljännesvuosittain | Kasvu, kate, hinnoittelu, rekrytoinnit, investoinnit, omistajien tavoitteet ja rahoitustarve | Pitää omistajien ja johdon käsityksen yhtiöstä samana |
| Tarvittaessa | Merkittävät lainat, investoinnit, osakejärjestelyt, lähipiiriasiat ja muut suuret päätökset | Päätösjälki pysyy ymmärrettävänä |
| Tilikauden jälkeen | Tilinpäätös, veroilmoitus, yhtiökokous ja PRH-ilmoitukset | Lakisääteiset velvoitteet ja omistajien vuosipäätökset hoidetaan ajallaan |
90 päivän tarkistus: toimiko yhtiörakenne oikeassa elämässä?
Kolmen kuukauden jälkeen yhtiöstä pitäisi jo olla riittävästi havaintoja siihen, että alkuperäisiä oletuksia voidaan arvioida. Älä katso vain liikevaihtoa; tarkista myös omistajien työmäärä, päätöksenteko, kassatarve ja se, syntyykö hallinnosta turhaa kitkaa.
Jos kaksi perustajaa on esimerkiksi sopinut tasajaosta mutta vain toinen tekee täysipäiväisesti töitä yhtiössä, asia kannattaa ottaa esiin heti. Samoin, jos yhtiö tarvitsee jatkuvasti omistajien lisärahoitusta, alkuperäinen käyttöpääomalaskelma tai hinnoittelu voi olla liian optimistinen.
90 päivän tarkistus on hyvä hetki päivittää myös osakassopimus, hallituksen työskentelytapa, budjetti ja rahoitussuunnitelma ennen kuin ensimmäinen vuosi ehtii lukita huonoja käytäntöjä.
- Vastaako omistus toteutunutta työpanosta ja sovittua roolia?
- Onko hallituksen ja omistajien päätöksenteko selkeää vai syntyykö pattitilanteita?
- Riittääkö kassa seuraaville 90 päivälle ilman jatkuvaa hätärahoitusta?
- Onko palkka- ja muun rahaliikenteen käsittely johdonmukaista?
- Tuottaako kirjanpito kuukausittain tietoa, jolla päätöksiä voi oikeasti tehdä?
- Onko yhtiössä jo syntynyt sopimus-, rekrytointi- tai rahoitusriskejä, joita ei perustamisvaiheessa huomioitu?
Yleisimmät uuden Oy:n virheet
Osakeyhtiön muodollisuus ei yleensä ole ongelma, jos perusasiat on järjestetty alusta. Ongelmia syntyy pikemminkin siitä, että yhtiötä kohdellaan kuin yrittäjän henkilökohtaista tiliä tai että omistajien keskinäisiä sääntöjä ei ole mietitty.
- Omistus jaetaan nopeasti ilman keskustelua työpanoksesta, rahoituksesta tai lähtötilanteista.
- Osakassopimusta lykätään siihen asti, kunnes ensimmäinen ristiriita on jo syntynyt.
- Yhtiön kortilla maksetaan henkilökohtaisia kuluja ilman asianmukaista käsittelyä.
- Yhtiön kassaa pidetään vapaana omistajan rahana.
- Hallituksen päätöksiä ei dokumentoida lainkaan.
- Edunsaajatiedot tai muut rekisteritiedot unohtuvat päivittämättä.
- Tilinpäätös ja muut määräaikaiset ilmoitukset huomataan vasta myöhässä.
- Kirjanpito järjestetään vasta kun tapahtumia on jo satoja.
- Yritys maksaa palkkaa ilman, että palkanlaskennan ja ilmoittamisen prosessi on kunnossa.
- Yhtiöön otetaan uusi omistaja ilman, että päätösvallan ja tulevan irtautumisen vaikutuksia arvioidaan.
Milloin asiantuntijasta kannattaa maksaa jo perustamisvaiheessa?
Tavallinen yhden omistajan Oy voidaan perustaa melko suoraviivaisesti. Kaikkea ei tarvitse ulkoistaa. Asiantuntija on kuitenkin halpa silloin, kun väärä rakenne vaikuttaisi omistukseen, verotukseen, rahoitukseen tai yhtiön tulevaan arvoon.
Erityisesti usean perustajan yhtiössä muutaman tunnin juristi- tai veroasiantuntijatyö voi olla huomattavasti halvempi kuin myöhemmin korjattava omistusriita, epäselvä osakejärjestely tai verotuksellisesti huonosti toteutettu varojen siirto.
- Perustajia on useita ja omistus, työpanos tai rahoitus ei jakaudu yksinkertaisesti.
- Tarvitsette poikkeavia osakelajeja, lunastus- tai suostumusmääräyksiä tai muuta tavallista yhtiöjärjestystä laajemman rakenteen.
- Yritykseen tulee sijoittaja, optioita tai muu omistukseen sidottu kannustinmalli.
- Omistaja sijoittaa merkittävää omaisuutta, immateriaalioikeuksia tai muuta kuin rahaa yhtiöön.
- Yhtiö tekee kansainvälistä liiketoimintaa tai omistajilla on rajat ylittäviä vero- tai asumiskysymyksiä.
- Suunnittelette yrityskauppaa, sukupolvenvaihdosta tai muuta järjestelyä jo alkuvaiheesta lähtien.
Ensimmäisten 30 päivän tarkistuslista
Kun yhtiö on rekisteröity, varmista että juridinen rakenne muuttuu nopeasti toimivaksi liiketoiminnaksi.
- Tarkista kaupparekisteriote ja edunsaajatiedot.
- Avaa yhtiön pankki- ja maksuliikenne ja pidä se erillään henkilökohtaisesta rahasta.
- Ilmoittaudu toiminnan edellyttämiin Verohallinnon rekistereihin.
- Sovi kirjanpito, tositteiden käsittely ja kuukausiraportointi.
- Määritä omistajien työroolit ja tee osakassopimus, jos omistajia on useita.
- Päätä miten omistajayrittäjän toimeentulo järjestetään.
- Arvioi YEL/TyEL ja muut vakuutukset.
- Tee tarjous-, sopimus- ja laskutuspohjat.
- Määritä hallituksen ensimmäinen talous- ja päätöksentekorytmi.
- Aloita myynti ja seuraa kassaa heti ensimmäisestä laskusta lähtien.
Rakenna Oy niin, että se kestää myös kasvun
Hyvin perustettu osakeyhtiö ei tarkoita monimutkaista hallintoa. Se tarkoittaa sitä, että omistus on ymmärrettävä, päätöksenteko on jäljitettävää, raha liikkuu oikeilla perusteilla ja taloushallinto tuottaa oikeaa tietoa.
Kun nämä asiat ovat kunnossa pienessä yhtiössä, ensimmäinen työntekijä, uusi omistaja, rahoituskierros tai suuri asiakkuus ei pakota rakentamaan kaikkea uudelleen kiireessä.
Perustamisen tavoite ei siis ole vain saada Oy rekisteriin. Tavoite on rakentaa yhtiö, jonka kanssa on helppo tehdä sopimuksia, seurata taloutta, ottaa uusia ihmisiä mukaan ja tehdä päätöksiä myös silloin, kun yritys ei enää ole yhden ihmisen projekti.
Tarkista ajantasaiset tiedot
Viranomaismenettelyt, maksut, raja-arvot ja verotus voivat muuttua. Tarkista päätösten kannalta ajantasaiset tiedot aina alkuperäisestä lähteestä.
- Suomi.fi – Osakeyhtiön perustaminen
- Suomi.fi – Osakeyhtiön hallitus ja muut toimielimet
- PRH – Edunsaajatiedot
- PRH – Kuka on edunsaaja?
- PRH – Tilinpäätös kaupparekisteriin
- Verohallinto – Osingon maksaminen ja verotus
- Suomi.fi – Yrityksen rekisteröinti
- YTJ – Yritys- ja yhteisötietojärjestelmä
- Verohallinto – Yritysasiakkaat