Toiminimen perustaminen – näin pääset käytännössä alkuun
Toiminimi on kevyt tapa aloittaa yksin, mutta yrittäjä ja yritystoiminta eivät ole toisistaan erillisiä samalla tavalla kuin osakeyhtiössä. Käy läpi rekisteröinti, verot, raha, laskutus, kirjanpito ja ensimmäisten kuukausien tärkeimmät päätökset.
Milloin toiminimi on hyvä vaihtoehto – ja milloin ei?
Toiminimi eli yksityinen elinkeinonharjoittaja sopii usein tilanteeseen, jossa yksi henkilö myy omaa osaamistaan, palvelua tai muuta melko yksinkertaista kokonaisuutta. Päätöksenteko on suoraviivaista ja hallinto on yleensä kevyempi kuin osakeyhtiössä.
Toiminimen keskeinen vastapaino keveydelle on henkilökohtainen vastuu. Yritystoiminnan velvoitteet eivät jää erillisen yhtiön sisään, vaan yrittäjä vastaa niistä henkilökohtaisesti. Tämä on paljon merkityksellisempi asia kuin perustamisilmoituksen helppous.
Jos toiminta vaatii paljon lainaa, suuria laitehankintoja, pitkiä vuokra- tai toimitussopimuksia, useita omistajia, sijoittajia tai siihen liittyy merkittäviä vahingonkorvausriskejä, vertaa osakeyhtiötä ennen päätöstä.
- Hyvä ehdokas: yhden henkilön asiantuntija-, luova-, konsultointi- tai muu omaan työpanokseen perustuva toiminta.
- Hyvä ehdokas: toiminnan kulut ja sopimusriskit ovat alkuvaiheessa rajalliset.
- Harkitse Oy:tä: mukaan tulee toinen omistaja tai ulkopuolinen sijoittaja.
- Harkitse Oy:tä: yritys ottaa huomattavaa velkaa tai tekee pitkäaikaisia sitoumuksia.
- Harkitse Oy:tä: tavoitteena on rakentaa yrityksestä yrittäjästä selvästi erillinen, myöhemmin myytävä tai sijoituskelpoinen kokonaisuus.
Y-tunnus ja kaupparekisteri eivät ole aivan sama asia
Toiminimiyrittäjä voi aloittaa yritystoiminnan Verohallinnon OmaVerossa ja saada Y-tunnuksen sekä ilmoittautua Verohallinnon rekistereihin. Jos haluat yrityksen myös kaupparekisteriin, toiminimi ja toimiala ilmoitetaan PRH:lle/YTJ:ssä.
Kaikkien yksityisten elinkeinonharjoittajien ei tarvitse lain mukaan kuulua kaupparekisteriin. Suomi.fi:n vuoden 2026 ohjeen mukaan velvollisuus koskee esimerkiksi tilanteita, joissa tilinpäätös on lain perusteella rekisteröitävä tai yrittäjän pysyvä asuinpaikka on ETA-alueen ulkopuolella. Muutkin voivat rekisteröityä vapaaehtoisesti.
Kaupparekisterimerkintä voi olla silti käytännössä hyödyllinen. Rekisteröity toiminimi saa nimisuojaa, ja virallinen kaupparekisterimerkintä voi tehdä yrityksen perustietojen tarkistamisesta asiakkaille, pankeille ja kumppaneille suoraviivaisempaa.
Valitse siis tietoisesti: tarvitsetko vain yritystoiminnan käynnistämisen ja verorekisterit vai myös kaupparekisteriin rekisteröidyn toiminimen.
| Tilanne | Käytännön ratkaisu | Miksi tämä merkitsee |
|---|---|---|
| Aloitat yksin eikä rekisteröity nimisuoja ole heti olennainen | Hanki Y-tunnus ja tarvittavat Verohallinnon rekisteröinnit; arvioi kaupparekisteri erikseen | Et maksa tai tee asioita vain tavan vuoksi, mutta yrityksen vero- ja laskutusasiat saadaan käyntiin |
| Käytät omaa yritysnimeä aktiivisesti asiakkaissa, verkkosivulla ja sopimuksissa | Kaupparekisteröinti on usein käytännöllinen | Rekisteröity toiminimi saa nimisuojaa ja yrityksen perustiedot ovat helpommin todennettavissa |
| Kuulut lain perusteella kaupparekisteriin | Tee kaupparekisteri-ilmoitus | Velvollisuutta ei voi korvata pelkillä Verohallinnon rekisteröinneillä |
Valitse nimi ennen kuin rakennat sen ympärille brändin
Jos rekisteröit toiminimen kaupparekisteriin, nimen pitää erottua riittävästi muista rekisteröidyistä nimistä eikä se saa olla sekoitettavissa suojattuun nimeen tai tavaramerkkiin. Tarkista nimi ennen kuin painatat materiaaleja tai rakennat koko verkkonäkyvyyden sen varaan.
Tarkista samalla domain. Hyvä nimi on helppo sanoa, kirjoittaa ja muistaa eikä lukitse yritystä liian kapeasti ensimmäiseen palveluun, jos tiedät toiminnan todennäköisesti laajenevan.
Suomi.fi:n mukaan perustamisilmoituksessa voi antaa useita nimivaihtoehtoja. Tämä voi olla järkevää, jos tärkein tavoite on saada rekisteröinti etenemään ilman uutta nimikierrosta.
Toimiala: riittävän kuvaava mutta ei turhan ahdas
Toimialan pitää kuvata sitä liiketoimintaa, jota harjoitat. Käytännössä liian kapea toimiala voi synnyttää tarpeettoman muutosilmoituksen heti, kun palveluvalikoima laajenee, mutta liian epämääräinen toimiala ei auta ketään ymmärtämään mitä yritys tekee.
Erottele virallinen rekisteritoimiala ja markkinointiteksti toisistaan. Rekisteriin ei tarvitse kirjoittaa mainoslauseita. Verkkosivulla puolestaan asiakas tarvitsee paljon tarkemman kuvauksen siitä, mitä oikeasti myyt.
Valitse Verohallinnon rekisterit toiminnan perusteella
Y-tunnuksen saamisen jälkeen ratkaisevat käytännön kysymykset liittyvät yleensä ennakkoperintään, arvonlisäveroon ja mahdolliseen työnantaja-asemaan. Rekistereihin ei kannata liittyä mekaanisesti ymmärtämättä mitä ne tarkoittavat, mutta niitä ei myöskään pidä unohtaa.
Ennakkoperintärekisteri on monelle palveluja myyvälle yrittäjälle tärkeä, koska asiakkaan ei yleensä tarvitse toimittaa ennakonpidätystä työkorvauksesta, kun yrittäjä kuuluu rekisteriin. Arvonlisäverorekisteri riippuu toiminnan laadusta, liikevaihdosta ja mahdollisesta vapaaehtoisesta hakeutumisesta. Työnantajarekisteri tulee arvioitavaksi, jos yritys maksaa palkkoja säännöllisesti.
Arvonlisäveron rajoihin, verokantoihin ja ilmoitusmenettelyyn tulee muutoksia ajoittain. Tarkista ajantasainen tilanne Verohallinnolta juuri ennen rekisteröitymistä ja silloin, kun liiketoiminta muuttuu.
ALV-raja 20 000 euroa: seuraa liikevaihtoa ennen kuin raja ylittyy
Vuonna 2026 vähäisen liiketoiminnan arvonlisäveroraja on 20 000 euroa kalenterivuodessa. Raja koskee kalenterivuotta myös silloin, kun aloitat kesken vuotta. Jos liikevaihto ylittää rajan, arvonlisäverovelvollisuus alkaa rajan ylittävästä myynnistä alkaen – ei takautuvasti vuoden alusta.
Käytännössä rajan seuraaminen kuuluu yrittäjälle. Jos veroton liikevaihtosi on esimerkiksi 19 800 euroa ja seuraava 1 000 euron myynti vie liikevaihdon yli rajan, juuri tuo rajan ylittävä myynti pitää käsitellä kokonaan arvonlisäverollisena, jos myynti kuuluu normaalisti arvonlisäveron piiriin.
Voit myös hakeutua alv-rekisteriin vapaaehtoisesti alle 20 000 euron liikevaihdolla, jos toimintasi täyttää edellytykset. Se voi olla järkevää esimerkiksi silloin, kun asiakkaasi ovat pääosin alv-vähennykseen oikeutettuja yrityksiä ja sinulla on alv:llisia hankintoja. Vastapainona saat ilmoitusvelvollisuuden jokaiselle verokaudelle, myös nollatoiminnan kausille.
Älä odota siihen hetkeen, että raja on jo rikkoutunut. Jos myynti lähestyy rajaa, tarkista rekisteröinti ja laskutuksen verokäsittely etukäteen OmaVerosta ja Verohallinnon ajantasaisesta ohjeesta.
Toiminimiyrittäjä ei maksa itselleen palkkaa
Toiminimen ja osakeyhtiön ehkä käytännöllisin ero näkyy siinä, miten yrittäjä käyttää rahaa. Toiminimiyrittäjä ei maksa itselleen palkkaa omasta yrityksestään samalla tavalla kuin osakeyhtiön omistaja voi saada palkkaa yhtiöltä. Rahaa siirretään yrittäjän omaan käyttöön yksityisottoina.
Yksityisotto ei ole yrityksen kulu eikä se itsessään pienennä verotettavaa tulosta. Verotus perustuu elinkeinotoiminnan tulokseen. Tämä on syy siihen, miksi pankkitilin saldoa ei pidä tulkita suoraan omaksi käytettävissä olevaksi rahaksi.
Pidä verot, arvonlisävero ja lähiajan yrityskulut mielessä ennen yksityisottoja. Hyvin kannattavakin toiminimi voi joutua kassapulaan, jos tililtä nostetaan kaikki raha ennen verojen ja laskujen eräpäiviä.
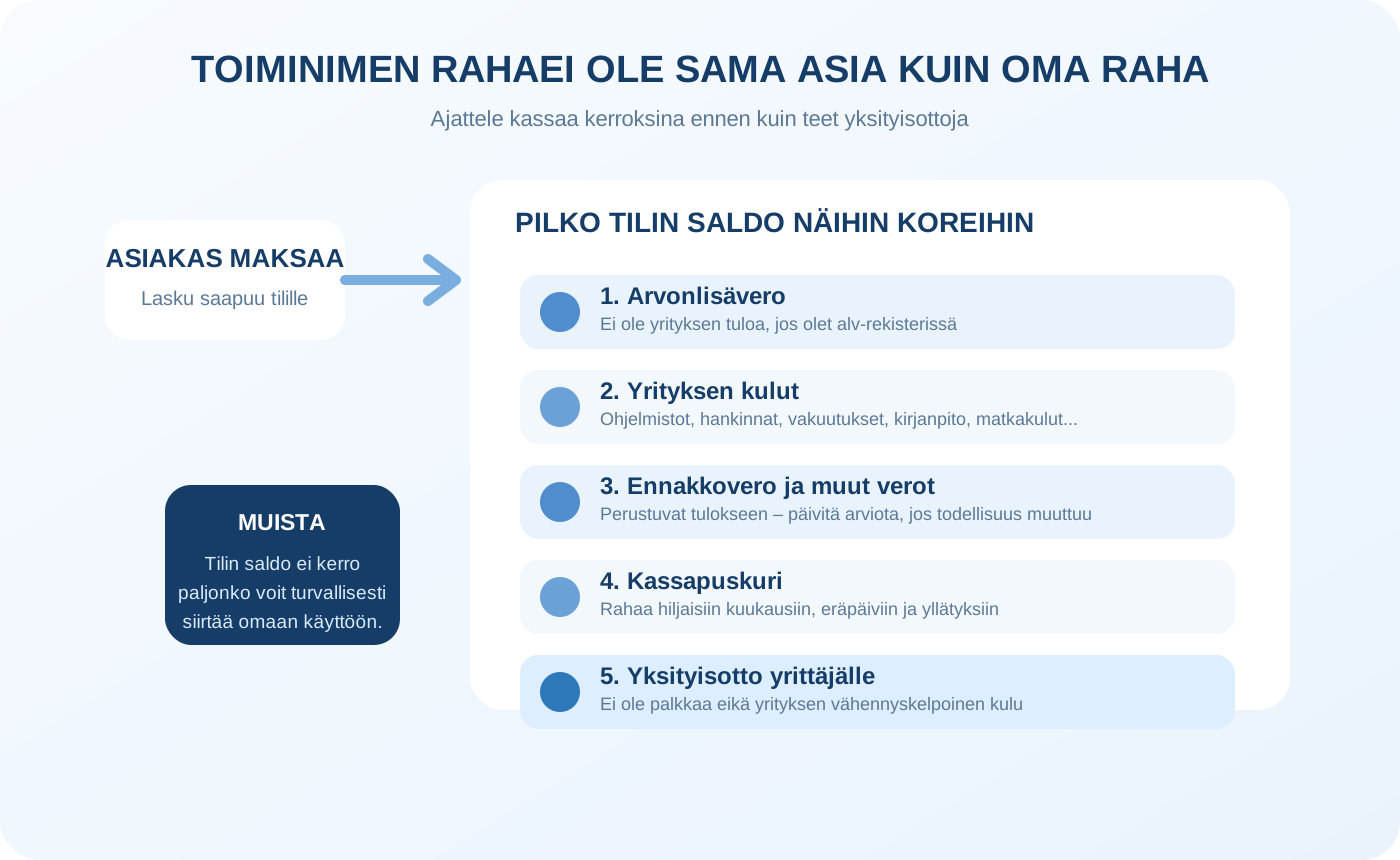
Hyvä nyrkkisääntö on ajatella yrityksen tilin saldoa kerroksina: ensin mahdollinen arvonlisävero, sitten lähiajan yrityskulut ja verot, sen jälkeen kassapuskuri – ja vasta tämän jälkeen turvallinen yksityisotto. Tämä ei ole verolaskelma vaan kassanhallinnan tapa, joka estää sinua käyttämästä tuleviin velvoitteisiin varattua rahaa vahingossa.
Esimerkki: 1 255 euron asiakasmaksu ei tarkoita 1 255 euroa omaa tuloa
Oletetaan yksinkertaisuuden vuoksi, että myyt Suomessa palvelun, johon sovelletaan yleistä 25,5 prosentin arvonlisäverokantaa. Veroton hinta on 1 000 euroa ja asiakkaan maksama kokonaissumma 1 255 euroa. Tästä 255 euroa on arvonlisäveroa, jos olet alv-rekisterissä – se ei ole yritystoiminnan varsinaista myyntituloa.
Jos työn tuottamiseen liittyy tämän jälkeen esimerkiksi 200 euroa vähennyskelpoisia yrityskuluja, yksinkertaistettu liiketoiminnan tulos ennen muita eriä on 800 euroa. Tuloverotuksen pohja muodostuu yritystoiminnan tuloksesta sääntöjen mukaisesti, ei siitä paljonko siirrät pankkitililtä omaan käyttöösi.
Jos teet samassa kuussa 700 euron yksityisoton, se ei muuta 800 euron tulosta 100 euroksi. Yksityisotto on rahan siirto yrittäjälle, ei yritystoiminnan kulu. Juuri tämän eron ymmärtäminen auttaa välttämään tilanteen, jossa tililtä on nostettu rahaa mutta verotettava tulos ja tulevat verot ovat silti olemassa.
Esimerkki on tarkoituksella yksinkertaistettu. Todellinen verotus riippuu koko yritystoiminnan tuloksesta, vähennyksistä, nettovarallisuudesta ja yrittäjän muista tuloista.
Ennakkovero perustuu arvioon – päivitä sitä kun todellisuus muuttuu
Toiminimiyrittäjän tuloveroa maksetaan yleensä ennakkoverona. Ennakkovero perustuu arvioon yritystoiminnan tuloksesta, joten alkuvaiheen arviolla on harvoin täydellinen osumatarkkuus.
Jos myynti lähtee selvästi arvioitua nopeammin käyntiin, ennakkoveroa kannattaa päivittää ajoissa. Sama pätee toiseen suuntaan: liian suuri ennakkovero voi turhaan syödä uuden yrityksen kassaa.
Seuraa kuukausittain ainakin myyntiä, kuluja ja arvioitua tulosta. Silloin verotuksen päivittäminen ei perustu vuoden lopussa tehtävään arvaukseen.
Pidä yrityksen rahat erillään, vaikka laki ei tee toiminimestä erillistä yhtiötä
Toiminimi ei ole yrittäjästä erillinen oikeushenkilö samalla tavalla kuin osakeyhtiö, mutta käytännön taloushallinnossa yrityksen ja oman arjen rahojen sekoittaminen on huono tapa.
Erillinen tili yritystoiminnan maksuille helpottaa kirjanpitoa, kassaseurantaa ja tositteiden yhdistämistä pankkitapahtumiin. Se myös auttaa näkemään, paljonko toiminta todella tuottaa ja paljonko rahaa yrityksen pyörittämiseen tarvitaan.
Tee yksinkertainen sääntö: yrityksen myynnit tulevat yritystoiminnan tilille, yrityskulut maksetaan samasta paikasta ja omaan käyttöön tehtävät siirrot merkitään johdonmukaisesti yksityisotoiksi.
Kirjanpito kannattaa järjestää ennen ensimmäistä kuittilaatikkoa
Toiminimi on kirjanpitovelvollinen, vaikka toiminta olisi pientä. Käytännön toteutus riippuu yrityksen tilanteesta ja sovellettavista kirjanpitosäännöistä, mutta yrittäjän kannattaa päättää heti alussa kuka kirjanpidon tekee ja missä aineisto säilytetään.
Jos teet kirjanpidon itse, varmista että ymmärrät vähintään myyntien, ostojen, arvonlisäveron, yksityisottojen ja mahdollisten yksityissijoitusten käsittelyn. Jos käytät tilitoimistoa, sovi miten kuitit, laskut ja pankkitapahtumat toimitetaan sekä millä aikataululla.
Älä odota vuoden loppuun. Kuukausittainen rutiini on yleensä huomattavasti helpompi kuin yhden vuoden tapahtumien selvittäminen kerralla.
Ennen ensimmäistä asiakastyötä: sovi nämä seitsemän asiaa
Toiminimen hallinto voi olla kevyt, mutta ensimmäinen asiakassuhde kannattaa silti rakentaa ammattimaisesti. Epäselvä tilaus aiheuttaa yleensä enemmän ongelmia kuin itse laskutusjärjestelmä.
Varmista ennen työn aloittamista ainakin seuraavat asiat kirjallisesti, vaikka kyse olisi pienestä toimeksiannosta.
- Kuka on asiakas: oikea yrityksen nimi, Y-tunnus ja laskutusyhteystiedot.
- Mitä toimitat – ja mitä toimitukseen ei kuulu.
- Hinta ja se, onko hinta ilmoitettu verottomana vai arvonlisäverollisena.
- Milloin työ tai tuote toimitetaan ja mikä asiakkaan oma vastuu aikataulussa on.
- Maksuehto, laskutuskanava ja mahdollinen asiakkaan tilausnumero tai muu viite.
- Miten lisätyöt ja muutokset hyväksytään ja hinnoitellaan.
- Tarvitaanko salassapitoon, henkilötietoihin, käyttöoikeuksiin tai immateriaalioikeuksiin liittyviä ehtoja.
Laskutus: tee siitä vakio ennen kuin asiakkaita on paljon
Päätä laskutuksen perusmalli ensimmäistä asiakasta varten: laskunumerointi, maksuehto, viite, yrityksen tiedot, mahdollinen arvonlisävero, viivästyskorkoa koskevat tiedot sekä tapa seurata, onko lasku maksettu.
Laskuta riittävän nopeasti. Pienelle yritykselle viikon tai kahden tarpeeton viive laskun lähettämisessä voi olla merkittävä kassavaikutus. Jos projekti kestää pitkään, harkitse ennakko- tai välietappilaskutusta sen sijaan, että koko summa odottaa loppuun asti.
Pidä myös tarjous ja lasku yhteydessä toisiinsa. Asiakkaan ei pitäisi joutua arvaamaan, mistä laskutettu summa muodostuu.
YEL ei riipu yritysmuodon nimestä vaan yrittäjätoiminnan ehdoista
Toiminimiyrittäjän pitää arvioida YEL-vakuuttamisvelvollisuus, kun toiminta alkaa. Velvollisuus riippuu muun muassa yrittäjätoiminnan kestosta ja YEL-työtulosta, eikä sitä ratkaise pelkästään se, että Y-tunnus on olemassa.
YEL-työtulo vaikuttaa eläketurvan lisäksi yrittäjän muuhun sosiaaliturvaan. Älä siis ajattele sitä vain mahdollisimman pieneksi optimoitavana kuluna, vaan osana yrittäjän omaa riskienhallintaa.
Tarkista vuosittain muuttuvat rajat ja menettelyt ajantasaisesta lähteestä.
Mitä kuluja voi vähentää? Lähtökohta on yhteys yritystoimintaan
Toiminimiyrittäjä voi vähentää yritystoimintaan liittyviä menoja verotuksessa sääntöjen mukaisesti. Käytännössä olennaista on pystyä osoittamaan menon yhteys tulonhankintaan ja säilyttää tosite.
Tyypillisiä menoja voivat olla esimerkiksi työvälineet, ohjelmistot, puhelin- ja tietoliikennekulut, toimitilat, markkinointi, koulutus tai matkakulut siltä osin kuin ne liittyvät elinkeinotoimintaan. Sekakäyttöisissä menoissa yritys- ja yksityiskäyttö pitää erottaa asianmukaisesti.
Älä tee ostopäätöstä vain sillä perusteella, että kulun voi mahdollisesti vähentää. Vähennys pienentää verotettavaa tuloa, mutta hankinta maksaa silti rahaa.
Ensimmäisen kuukauden käytännön mittarit
Toiminimellä toimiva yksinyrittäjä tarvitsee yleensä hyvin vähän mittareita, mutta niiden pitää kertoa olennaiset asiat.
- Laskutettu myynti ja tilille oikeasti saatu raha.
- Avoimet ja erääntyneet myyntilaskut.
- Kuukauden yrityskulut.
- Arvioitu tulos ja ennakkoveron ajantasaisuus.
- Myyntiin käytetty aika suhteessa toteutuneisiin kauppoihin.
- Oma laskutettava työaika ja toteutunut keskihinta.
- Kassassa oleva raha sen jälkeen, kun verot ja lähiajan velvoitteet on huomioitu.
Rakenna kuukausirytmi – 30 minuuttia viikossa on parempi kuin yksi paniikkipäivä vuodessa
Yksinyrittäjän taloushallinto pysyy kevyenä, kun samat asiat tehdään aina samassa rytmissä. Tarkoitus ei ole rakentaa raskasta raportointia vaan estää laskujen, kuittien ja verojen kasaantuminen.
Voit aloittaa hyvin yksinkertaisella rytmillä ja laajentaa sitä vasta, jos liiketoiminta kasvaa.
| Rytmi | Mitä teet | Mitä siitä opit |
|---|---|---|
| Joka viikko | Lähetä valmiit laskut, tarkista erääntyneet saatavat ja tallenna kuitit | Onko tehty työ muuttumassa rahaksi ajallaan? |
| Kuukauden lopussa | Tarkista myynti, kulut, avoimet laskut, verovaraus ja tilin todellinen vapaa kassa | Paljonko yritys oikeasti tuotti ja paljonko rahaa voi turvallisesti käyttää? |
| Kun myynti muuttuu selvästi | Päivitä ennakkovero ja arvioi alv-rajan lähestyminen | Ovatko verot ja rekisterit edelleen oikealla tasolla? |
| Neljännesvuosittain | Katso hinnoittelu, tuntikäyttö, parhaat asiakkaat ja kannattamattomat työt | Mitä kannattaa tehdä enemmän, vähemmän tai eri hinnalla? |
90 päivän tarkistus: onko toiminimi toimiva yritys vai vasta kiireinen työpaikka itsellesi?
Kolmen ensimmäisen kuukauden jälkeen sinulla pitäisi olla enemmän tietoa kuin perustamispäivänä. Käytä sitä. Tavoite ei ole arvioida vain liikevaihtoa vaan nähdä, onko toimintamalli toistettava ja kannattava ilman jatkuvaa venymistä.
Tee itsellesi 30 minuutin katsaus ja päätä vähintään yksi asia, jota muutat seuraavalle neljännekselle.
- Paljonko yksi toteutunut asiakas tai projekti tuotti katetta oman työajan jälkeen?
- Mikä oli toteutunut keskihinta tai laskutus per käytetty tunti – ei vain laskutettavaa tuntia kohti?
- Kuinka suuri osa ajasta meni myyntiin, hallintoon ja ilmaiseen lisätyöhön?
- Onko yhdestä asiakkaasta tullut liian suuri osa koko tulosta tai avoimista saatavista?
- Ovatko ennakkovero, alv-rekisteri ja muut rekisterit edelleen oikealla tasolla toteutuneeseen myyntiin nähden?
- Onko henkilökohtainen vastuu edelleen hyväksyttävä vai ovatko sopimukset, investoinnit tai riskit kasvaneet?
- Mikä työ kannattaa vakioida, hinnoitella uudelleen tai lopettaa kokonaan?
Yleisimmät toiminimen alkuvaiheen virheet
Toiminimen keveys tekee aloittamisesta helppoa, mutta juuri siksi prosesseja voi jäädä rakentamatta.
- Kaikki raha tulkitaan omaksi käytettävissä olevaksi rahaksi ja verot unohtuvat.
- Yrityksen ostokset ja henkilökohtaiset ostokset sekoittuvat samalle tilille ilman selkeää seurantaa.
- Ennakkoveroa ei päivitetä, vaikka tulos muuttuu selvästi.
- Arvonlisäveron vaikutusta hintaan ja kassaan ei ymmärretä.
- Kuitteja kerätään satunnaisesti eikä kuukausittaista kirjanpitorutiinia ole.
- Toiminimi valitaan vain siksi, että se on helppo perustaa, vaikka liiketoiminnan riski puoltaisi muuta rakennetta.
- Laskutus tehdään käsin eri tavalla joka kerta eikä erääntyneitä saatavia seurata.
Milloin toiminimi on kasvanut ulos alkuperäisestä rakenteestaan?
Toiminimellä voi harjoittaa liiketoimintaa pitkään, eikä osakeyhtiöksi muuttuminen ole automaattinen tavoite. Rakennetta kannattaa kuitenkin arvioida uudelleen, jos yrityksen riskit, omistus tai rahoitustarve muuttuvat olennaisesti.
Ei ole yhtä liikevaihtorajaa, jonka ylittäminen tekisi osakeyhtiöstä automaattisesti paremman. Kaksi saman liikevaihdon yritystä voi tarvita täysin erilaisen rakenteen riippuen katteesta, sopimusriskeistä, investoinneista, omistuksesta ja siitä, paljonko tuloksesta yrittäjä tarvitsee omaan käyttöönsä.
Tyypillisiä arviointikohtia ovat ensimmäisen työntekijän palkkaaminen, merkittävä laina tai investointi, pitkä vuokrasopimus, uusi omistaja, ulkopuolinen sijoitus tai tilanne, jossa yritykseen halutaan jättää säännöllisesti voittoa kasvua varten.
Jos muutos tulee ajankohtaiseksi, käsittele sitä projektina. Uudelle osakeyhtiölle syntyy oma Y-tunnus, ja sopimukset, omaisuus, laskutus, pankki- ja maksupalvelut, vakuutukset sekä kirjanpidon avaavat saldot pitää käydä läpi hallitusti. Verohallinnolla on erillinen ohje yritysmuodon muutokseen, ja toteutus kannattaa ajoittaa kirjanpitäjän kanssa ennen kuin asiakas- tai sopimusmäärä tekee siirtymästä tarpeettoman vaikean.
- Arvioi Oy:tä uudelleen, jos henkilökohtainen taloudellinen riski on kasvanut selvästi.
- Arvioi Oy:tä, jos mukaan tulee toinen omistaja, sijoittaja tai omistukseen sidottava avainhenkilö.
- Arvioi Oy:tä, jos liiketoiminta vaatii enemmän rahoitusta, takauksia, henkilöstöä tai pitkäaikaisia sopimuksia.
- Arvioi Oy:tä, jos yritykseen kertyy voittoa, jota ei tarvitse nostaa heti omaan toimeentuloon vaan joka rahoittaa kasvua.
- Älä vaihda yritysmuotoa vain siksi, että joku verkossa mainitsee yhden veroprosentin tai liikevaihtorajan. Tee laskelma omilla luvuillasi.
Toiminimen perustamisen käytännön tarkistuslista
Kun olet päättänyt, että toiminimi sopii toimintaasi, etene järjestelmällisesti.
- 1. Testaa mitä myyt ja kenelle.
- 2. Tarkista, että henkilökohtainen vastuu on hyväksyttävä suhteessa liiketoiminnan riskeihin.
- 3. Päätä tarvitsetko kaupparekisterimerkinnän ja rekisteröidyn nimisuojan.
- 4. Valitse nimi, toimiala ja domain.
- 5. Hanki Y-tunnus ja ilmoittaudu tarvittaviin Verohallinnon rekistereihin.
- 6. Järjestä yritystoiminnan rahaliikenne erilleen omasta arjen rahasta.
- 7. Päätä laskutus- ja kirjanpitotapa.
- 8. Arvioi YEL ja muut vakuutukset.
- 9. Tee selkeät tarjous- ja sopimuspohjat.
- 10. Aloita myynti ja seuraa tulosta, kassaa sekä veroarvioita kuukausittain.
Tarkista ajantasaiset tiedot
Viranomaismenettelyt, maksut, raja-arvot ja verotus voivat muuttua. Tarkista päätösten kannalta ajantasaiset tiedot aina alkuperäisestä lähteestä.
- Suomi.fi – Toiminimen perustaminen
- Suomi.fi – Yrityksen rekisteröinti
- Suomi.fi – Yrittäjän eläkevakuutukset
- YTJ – Yritys- ja yhteisötietojärjestelmä
- Patentti- ja rekisterihallitus (PRH)
- Verohallinto – Yritysasiakkaat
- Verohallinto – Yrityksen alv-velvollisuus ja alv-rekisteri
- Verohallinto – Liikkeen- ja ammatinharjoittajan veroilmoituksen täyttöohje
- Verohallinto – Yritysmuodon muutos