Ensimmäinen lasku – uuden yrittäjän käytännön muistilista
Ensimmäinen lasku testaa koko rahaprosessin: mitä asiakkaan kanssa sovittiin, miten ALV käsitellään, mitä laskulla pitää olla, miten se toimitetaan ja mitä tehdään jos maksu ei tule. Näin rakennat laskutuksesta toistettavan prosessin.
Hyvä lasku alkaa ennen kuin laskutusjärjestelmä avataan
Lasku ei korjaa epäselvää kauppaa. Ennen laskutusta pitää olla selvää kuka ostaa, mitä toimitettiin, millä hinnalla, milloin toimitus katsotaan tehdyksi ja millä maksuehdolla asiakas maksaa.
Yritysasiakkaalta kannattaa pyytää laskutustiedot jo tarjouksen tai tilauksen yhteydessä. Suuressa organisaatiossa oikea verkkolaskuosoite, ostotilausnumero, kustannuspaikka tai tilaajan nimi voi ratkaista sen, päätyykö lasku suoraan maksuun vai jääkö se käsittelemättä.
Tee laskutustiedoista osa asiakaskorttia. Jos kysyt samalta asiakkaalta verkkolaskuosoitetta jokaisen työn jälkeen uudelleen, prosessi ei vielä ole valmis.
- Asiakkaan virallinen nimi ja Y-tunnus tarvittaessa.
- Laskutusosoite tai verkkolaskuosoite ja operaattoritieto.
- Ostotilausnumero, sopimusnumero tai asiakkaan muu pakollinen viite.
- Sovittu hinta ja tieto siitä, onko hinta veroton vai verollinen.
- Sovittu laskutushetki: ennakko, toimitus, välietappi vai kuukausilaskutus.
- Maksuehto ja mahdolliset muut maksamiseen liittyvät ehdot.
BUSINESS.fi Accountingilla voit tehdä ensimmäisen laskun heti – myös Free-paketilla
BUSINESS.fi Accountingissa laskutus on osa samaa taloushallinnon työtilaa kuin asiakkaat, maksut ja kirjanpito. Uuden yrityksen ei siis tarvitse aloittaa irrallisesta laskupohjasta ja siirtää samoja tietoja myöhemmin käsin toiseen järjestelmään.
Nykyinen Free-paketti antaa yhden aktiivisen yrityksen käyttöön 25 laskua vuodessa. Se riittää hyvin palvelun kokeiluun tai erittäin pieneen ensimmäiseen laskutusvolyymiin. Kun laskumäärä, asiakkaat tai taloushallinnon tarpeet kasvavat, laajemmat paketit jatkavat samassa työtilassa ilman, että laskutushistoria pitäisi rakentaa uudelleen.
Tavoite on yksinkertainen: asiakas, lasku, maksu ja kirjanpidon tapahtuma kuuluvat samaan ketjuun. Näin ensimmäisen laskun yhteydessä rakennettu hyvä prosessi palvelee myös ensimmäistä tilinpäätöstä.
15 minuutin käyttöönotto ennen ensimmäistä laskua
Ensimmäisen laskun ei pitäisi alkaa tyhjästä joka kerta. Tee kerran pieni käyttöönotto, jonka jälkeen uuden laskun luominen on lähinnä asiakkaan, suoritteen ja hinnan valitsemista.
Jos käytät BUSINESS.fi Accountingia tai muuta taloushallinnon järjestelmää, tallenna nämä perustiedot järjestelmän asetuksiin ja asiakaskortille. Silloin laskun pakollisia tietoja ei kirjoiteta käsin uudelleen jokaisella laskulla.
- Tallenna myyjän virallinen nimi, Y-tunnus, osoite ja mahdollinen ALV-tunniste.
- Varmista yrityksen IBAN ja maksujen viitenumerokäytäntö.
- Valitse ensimmäinen laskunumerosarja ja anna järjestelmän jatkaa sitä automaattisesti.
- Tallenna yleinen maksuehto, mutta salli asiakaskohtainen poikkeus vain sovitusti.
- Määritä yleisimmät tuotteet tai palvelut, hinnat ja oikeat ALV-kannat.
- Kerää asiakkaan virallinen nimi, laskutuskanava ja pakolliset sisäiset viitteet.
- Päätä kuka saa luoda, hyväksyä, lähettää, hyvittää ja merkitä laskun maksetuksi.
Erottele laskun pakolliset verotiedot ja käytännön maksutiedot
Arvonlisäverolainsäädäntö määrittelee laskulle pakollisia merkintöjä silloin, kun kyse on ALV-laskusta. Käytännön maksamista varten laskulla tarvitaan lisäksi tietoja, jotka eivät kaikki ole arvonlisäverolain varsinaisia laskumerkintävaatimuksia.
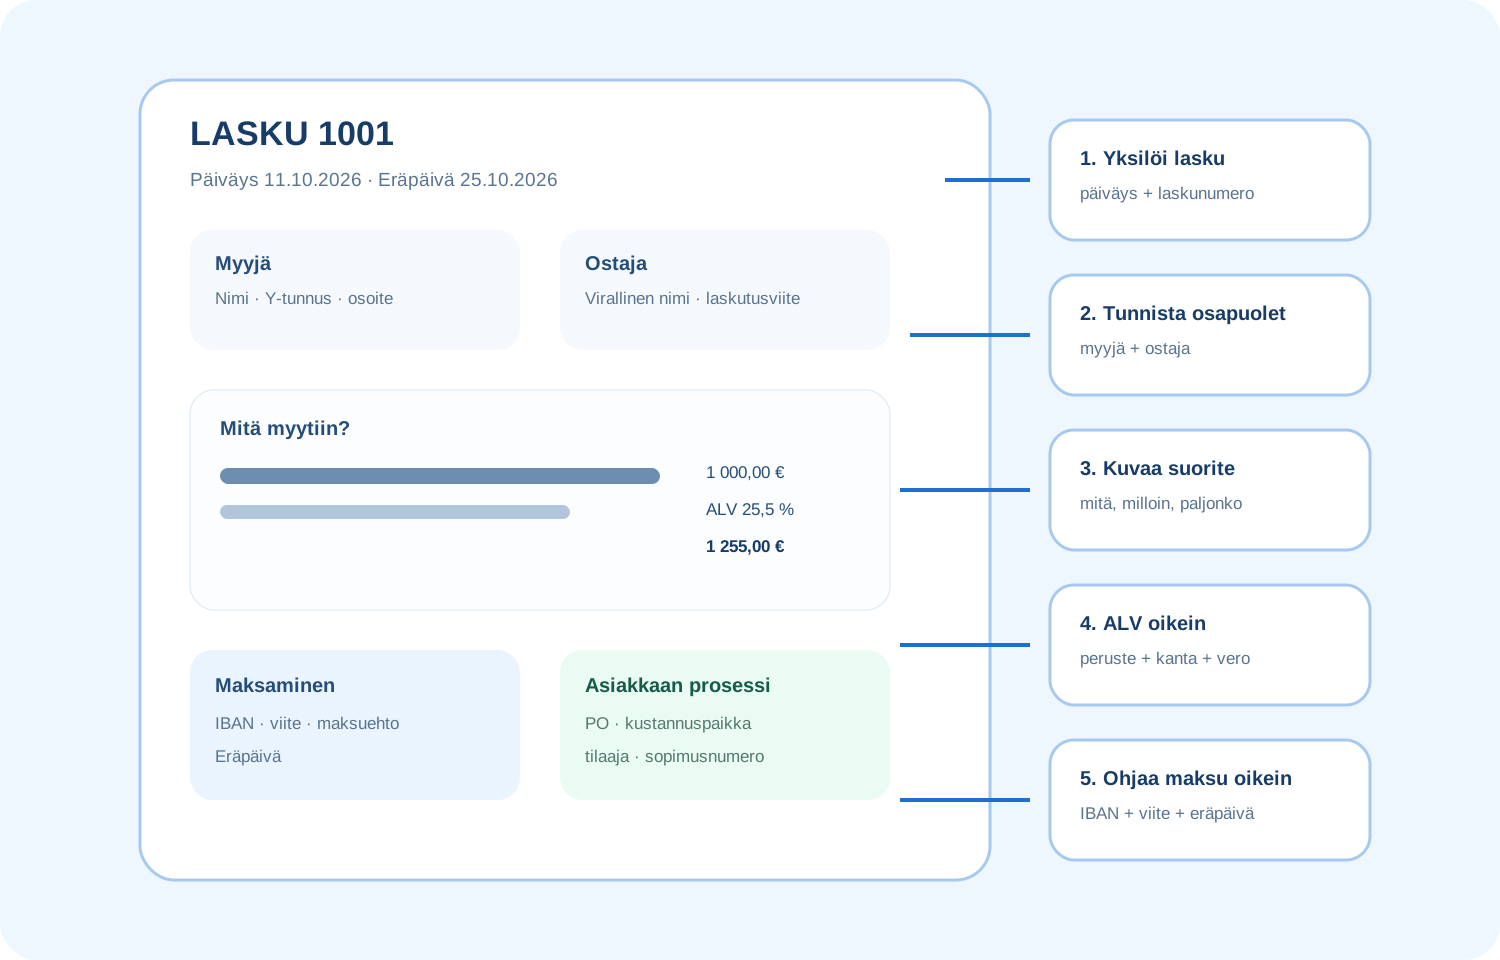
Tavallisella täydellä ALV-laskulla tarvitaan tilanteesta riippuen muun muassa laskun antamispäivä, yksilöllinen juokseva tunniste, myyjän ALV-tunniste, myyjän ja ostajan nimet ja osoitteet, tavaroiden määrä ja laji tai palvelujen laajuus ja laji, toimitus- tai suorituspäivä, veron peruste verokannoittain, verokanta ja veron määrä.
Joissakin tilanteissa laskulle tarvitaan erityinen merkintä esimerkiksi käännetystä verovelvollisuudesta, verottomuudesta tai marginaaliverotusmenettelystä. Ulkomaanmyynnissä asiakkaan ALV-tunniste voi olla olennainen osa laskua.
| Tietoryhmä | Esimerkkejä | Miksi tärkeä? |
|---|---|---|
| Laskun yksilöinti | Päiväys, yksilöllinen laskunumero | Mahdollistaa aukottoman kirjausketjun ja laskun tunnistamisen |
| Myyjä ja ostaja | Nimi, osoite, Y-/ALV-tunniste tilanteen mukaan | Tunnistaa liiketoimen osapuolet ja verokohtelun |
| Mitä myytiin | Tuote/palvelu, määrä/laajuus, toimitusajankohta | Kertoo mistä saatava syntyy |
| ALV | Veroton peruste, verokanta, veron määrä tai erityismerkintä | Määrittää arvonlisäverokäsittelyn |
| Maksaminen | Eräpäivä, IBAN, viite, maksuehto | Ohjaa maksun oikealle tilille ja oikealle laskulle |
| Asiakkaan prosessi | PO-numero, kustannuspaikka, tilaaja, sopimusnumero | Voi olla asiakkaalle välttämätön laskun hyväksymiseksi |
Täysi lasku on turvallinen oletus – kevennetty lasku on poikkeus, ei tavoite
Arvonlisäverolaki sallii joissakin tilanteissa kevennetyt laskumerkinnät. Verohallinnon ohjeessa kevennetty sisältö voi tulla kyseeseen esimerkiksi enintään 400 euron laskuissa sekä tietyissä toimialakohtaisissa tositteissa, mutta poikkeuksia ja erityistilanteita on.
Uuden yrityksen ei yleensä kannata rakentaa laskutustaan minimimerkintöjen varaan. Kun järjestelmässä ovat jo asiakkaan tiedot, laskunumero, suorite, verokanta ja maksutiedot, täyden laskun muodostaminen ei juuri lisää työtä mutta tekee laskusta käyttökelpoisemman asiakkaalle ja kirjanpidolle.
Pidä siis täydet tiedot normaalina oletuksena ja käytä kevennettyä laskua vain silloin, kun tiedät sen soveltuvan kyseiseen tilanteeseen.
Milloin lasku pitää antaa? Älä sekoita lain määräaikaa ja hyvää kassaprosessia
Arvonlisäverolain mukaan myyjän on annettava lasku muun muassa verollisesta tavaran tai palvelun myynnistä, kun ostaja on elinkeinonharjoittaja tai oikeushenkilö. Kaikissa tavallisissa kotimaan myynneissä arvonlisäverolaki ei kuitenkaan määrää yhtä yleistä laskun lähettämisen päivärajaa.
EU:n tavaroiden yhteisömyynnissä ja tietyissä toisessa EU-maassa verotettavissa B2B-palveluissa lasku on annettava viimeistään myyntikuukautta seuraavan kalenterikuukauden 15. päivänä. Kansainvälisessä kaupassa laskun ajoitus kannattaa siksi tarkistaa samalla kun ratkaiset ALV-käsittelyn.
Vaikka laki ei asettaisi tavalliselle kotimaan laskulle tiettyä päivää, liiketoiminnan kannalta oikea käytäntö on yleensä laskuttaa heti, kun sovittu laskutusperuste täyttyy. Jokainen tarpeeton odotuspäivä siirtää kassaan tulevaa rahaa eteenpäin.
Laskunumero ei ole koriste – pidä numerointi johdonmukaisena
Laskulla on oltava yksilöllinen tunniste. Käytännössä useimmat yritykset käyttävät juoksevaa laskunumerointia, jonka laskutusjärjestelmä tuottaa automaattisesti.
Älä tee satunnaisia laskunumeroita käsin eri tiedostoihin. Jos lasku perutaan tai hyvitetään, säilytä tapahtumaketju sen sijaan, että vanha lasku katoaa historiasta.
Yhtenäinen numerointi helpottaa myös kirjanpitoa, maksujen täsmäytystä ja asiakaspalvelua: kaikki voivat puhua samasta laskusta samalla tunnisteella.
Kuvaa laskutettava työ niin, että asiakas ymmärtää sen ilman sähköpostiketjua
Laskurivin kuvauksen pitää olla riittävän tarkka, jotta asiakas tietää mistä maksaa. 'Palvelut' tai 'konsultointi' voi olla liian yleinen, jos asiakkaalla on useita projekteja tai laskun hyväksyjä ei tunne tilausta.
Hyvä kuvaus voi sisältää palvelun nimen, projektin tai ajanjakson ja tarvittaessa määrän. Esimerkiksi 'Hakukonemainonnan ylläpito, syyskuu 2026' on käyttökelpoisempi kuin pelkkä 'Markkinointi'.
Älä kuitenkaan kopioi laskulle tarpeettomasti luottamuksellisia projektitietoja. Lasku päätyy usein usean ihmisen nähtäväksi asiakkaan taloushallinnossa.
Veroton hinta, ALV ja loppusumma pitää pystyä lukemaan yhdellä silmäyksellä
B2B-kaupassa hinta sovitaan usein verottomana ja arvonlisävero lisätään siihen. Kuluttajalle markkinoitavan hinnan lähtökohtana on puolestaan asiakkaan tosiasiassa maksama kokonaishinta sovellettavien sääntöjen mukaisesti.
Jos käytössä on useita ALV-kantoja, laskutusjärjestelmän pitää käsitellä ne rivikohtaisesti oikein. Vuonna 2026 yleinen verokanta on 25,5 %, ja käytössä on myös alempia verokantoja kuten 13,5 % ja 10 % soveltamisalansa mukaisesti.
Älä korjaa väärää ALV-kantaa vain muuttamalla loppusummaa käsin. Veroton peruste, verokanta ja veron määrä muodostavat yhdessä kirjanpitoon ja veroilmoitukseen siirtyvän tiedon.
| Hinnoittelutilanne | Veroton hinta | ALV 25,5 % | Asiakas maksaa |
|---|---|---|---|
| B2B-hinta sovittu 1 000 € + ALV | 1 000,00 € | 255,00 € | 1 255,00 € |
| Kuluttajahinnaksi luvattu 1 000 € sis. ALV | 796,81 € | 203,19 € | 1 000,00 € |
Älä lisää ALV:tä laskulle vain siksi, että lasku näyttää silloin normaalilta
Ennen ensimmäistä laskua pitää ratkaista, onko yritys ALV-rekisterissä ja mikä verokäsittely juuri tähän myyntiin kuuluu. ALV-rekisterin ulkopuolella oleva vähäisen toiminnan yritys ei normaalisti lisää myyntiinsä arvonlisäveroa vain varmuuden vuoksi.
Toisaalta ALV-rekisterissäkään kaikki myynti ei automaattisesti käytä yleistä 25,5 prosentin verokantaa. Verokanta tai verottomuus riippuu myytävästä tavarasta tai palvelusta ja joissakin tilanteissa myös asiakkaasta ja myyntimaasta.
Jos olet epävarma, ratkaise verokäsittely ennen laskun lähettämistä. Väärä ALV ei ole vain ulkoasuvirhe: se siirtyy asiakkaan ostolaskulle, omaan kirjanpitoosi ja veroilmoitukseen.
Verkkolasku on B2B:ssä usein paras oletus
Moni suomalainen yritys ja julkinen organisaatio haluaa laskut verkkolaskuina. Verkkolasku siirtyy suoraan vastaanottajan taloushallintoon, mikä vähentää käsityötä ja väärään sähköpostiin jäämisen riskiä.
PDF-sähköpostilasku voi olla pienessä asiakkuudessa täysin toimiva, jos asiakas sen hyväksyy. Älä kuitenkaan oleta, että PDF kelpaa suurelle asiakkaalle. Tarkista laskutusohje ennen ensimmäistä laskua.
Älä käytä laskutuskanavaa markkinointiin tai lähetä laskua useaan kanavaan varmuuden vuoksi. Kaksinkertainen toimitus voi johtaa kaksinkertaiseen käsittelyyn tai epäselvyyteen.
Maksuehto on osa rahoitusta, ei vain laskun tekstikenttä
Jos teet työn tänään, laskutat viikon päästä ja annat asiakkaalle 30 päivää maksuaikaa, yritys voi odottaa rahaa yli kuukauden. Pitkä maksuehto tarkoittaa käytännössä, että rahoitat asiakkaan ostoa omalla kassallasi.
Esimerkiksi 1.10. valmistunut työ, joka laskutetaan vasta 8.10. ja jonka maksuehto on 30 päivää, voi tuoda rahat kassaan vasta noin 7.11. Vaikka asiakas maksaisi täysin ajallaan, yritys on rahoittanut toimitusta yli viisi viikkoa työn valmistumisesta.
Sovi maksuehto jo tarjouksessa tai sopimuksessa. Pienelle uudelle yritykselle automaattinen pitkä maksuaika voi olla tarpeeton kassariski, varsinkin jos työ sisältää paljon materiaaleja tai alihankintaa.
Jos asiakas vaatii pitkän maksuajan, ota kassavaikutus mukaan hinnoitteluun ja projektin maksueriin. Hyvä maksuehto on sellainen, jonka sekä myyjä että ostaja ymmärtävät ennen työn aloittamista.
| Työ valmistuu | Lasku lähtee | Maksuehto | Raha kassassa aikaisintaan |
|---|---|---|---|
| 1.10. | 1.10. | 14 päivää | 15.10. |
| 1.10. | 8.10. | 30 päivää | 7.11. |
| 1.10. | 1.10. | 30 päivää | 31.10. |
Pitkä projekti kannattaa usein laskuttaa vaiheissa
Jos toimitus kestää viikkoja tai kuukausia, koko hinnan laskuttaminen vasta lopussa voi tehdä yrityksestä asiakkaan projektin rahoittajan. Ennakko-, välietappi- tai kuukausilaskutus jakaa kassariskiä tasaisemmin.
Maksuerät kannattaa sitoa helposti todettaviin vaiheisiin: esimerkiksi 30 % tilauksesta, 40 % hyväksytystä välivaiheesta ja 30 % lopputoimituksesta. Käytä vain sellaista mallia, joka sopii kyseiseen palveluun ja on sovittu asiakkaan kanssa etukäteen.
Välietappilaskutus myös paljastaa maksuhäiriöt aikaisemmin. Jos ensimmäinen pieni lasku jää maksamatta, asia voidaan ratkaista ennen kuin koko projekti on toimitettu.
Viitenumero ja asiakkaan oma viite ratkaisevat eri asioita
Pankkiviite auttaa kohdistamaan asiakkaan maksun oikealle laskulle. Asiakkaan ostotilausnumero, kustannuspaikka tai tilaajaviite puolestaan auttaa asiakkaan organisaatiota kohdistamaan laskun oikealle hyväksyjälle ja budjetille.
Molemmat kannattaa automatisoida. Jos asiakas ilmoittaa, että laskulla on aina oltava esimerkiksi PO-numero, tallenna tieto asiakaskortille ja estä laskun lähettäminen ilman sitä.
Suurelle asiakkaalle teknisesti täysin oikea lasku voi silti palautua, jos heidän sisäinen viitteensä puuttuu. Tämä on turha viive kassaan.
Lähetetty lasku ei ole vielä rahaa kassassa – seuraa laskun koko elinkaarta
Seuraa laskun tilaa lähetyksen jälkeen. Hyvä prosessi näyttää ainakin luonnokset, lähetetyt tai avoimet, erääntyneet, maksetut ja hyvitetyt laskut.
Maksun pitäisi täsmäytyä laskuun automaattisesti viitteen tai muun maksutiedon avulla. Jos täsmäytys jää jatkuvasti käsityöksi, laskutus- tai pankkiprosessia kannattaa parantaa.
Pidä myyntisaamiset näkyvänä lukuna. Yrityksen tulos voi näyttää hyvältä samalla kun suuri osa rahasta on vielä asiakkailla.
| Tila | Mitä se tarkoittaa? | Mitä yrittäjän pitää tehdä? |
|---|---|---|
| Luonnos | Laskua ei ole vielä annettu asiakkaalle | Tarkista asiakas, suorite, ALV ja viitteet |
| Lähetetty / avoin | Asiakkaalla on maksuvelvollisuus, mutta maksu ei ole tullut | Seuraa eräpäivää ja mahdollisia vastaanottovirheitä |
| Erääntynyt | Eräpäivä on ohitettu ilman täyttä maksua | Tarkista riitaisuus ja käynnistä muistutusprosessi |
| Maksettu | Maksu on vastaanotettu ja kohdistettu | Varmista täsmäytys pankkiin ja kirjanpitoon |
| Hyvitetty | Alkuperäinen saatava on kokonaan tai osittain oikaistu | Säilytä alkuperäisen laskun ja hyvityksen jäljitettävä ketju |
Erääntyneeseen laskuun kannattaa reagoida nopeasti ja johdonmukaisesti
Ensimmäinen myöhästynyt lasku ei välttämättä tarkoita maksukyvyttömyyttä. Lasku voi olla väärällä hyväksyjällä tai asiakkaan prosessissa voi olla puute. Siksi nopea asiallinen yhteydenotto on usein tehokkain ensimmäinen askel.
Rakenna kuitenkin vakioitu muistutusprosessi: tarkista ensin, ettei lasku ole riitainen tai virheellinen, varmista että asiakas on vastaanottanut sen, lähetä muistutus sovitun käytännön mukaan ja siirrä asia tarvittaessa perintään.
Viivästyskorko määräytyy sopimuksen ja korkolain perusteella. Kaupallisissa sopimuksissa lakisääteinen viivästyskorko on sidottu Suomen Pankin puolivuosittain vahvistettavaan viitekorkoon, joten älä kovakoodaa vanhaa prosenttia laskupohjaan ilman ajantasaisen tason tarkistamista.
Virheellinen lasku korjataan hyvityksellä – historiaa ei pyyhitä pois
Jos laskulla on väärä summa, väärä ALV-käsittely tai lasku kuuluu perua, älä vain avaa vanhaa laskua ja muuta sitä jälkikäteen niin, että alkuperäinen tapahtuma katoaa.
Tee tarvittaessa hyvityslasku, joka viittaa alkuperäiseen laskuun, ja uusi korjattu lasku. Näin asiakas, kirjanpito ja myöhempi tarkastus näkevät mitä tapahtui.
Hyvitysten numerointi ja maksujen kohdistus kannattaa jättää laskutusjärjestelmän hallittavaksi. Käsin tehtävät poikkeukset lisäävät helposti virheitä.
Ulkomaanlaskussa verokäsittely pitää ratkaista ennen lähettämistä
Ulkomaiselle asiakkaalle lähetettävä lasku ei ole vain suomalainen lasku eri kielellä. Arvonlisäverokäsittely voi riippua siitä, onko asiakas yritys vai kuluttaja, missä maassa asiakas sijaitsee ja mitä tavaraa tai palvelua myydään.
EU:n B2B-palveluissa asiakkaan ALV-tunniste ja käännettyyn verovelvollisuuteen liittyvät laskumerkinnät voivat olla olennaisia. Tavarakaupassa ja kuluttajamyynnissä sovelletaan omia sääntöjään.
Tarkista ulkomaanmyynnin verokohtelu ennen ensimmäistä laskua ja tallenna asiakkaan verotunniste sekä verokäsittely asiakastietoihin. Älä ratkaise samaa asiaa uudelleen jokaisella laskulla muistista.
Toistuva laskutus kannattaa automatisoida vasta kun sopimuslogiikka on selvä
Kuukausipalveluissa ja jatkuvissa sopimuksissa toistuva laskutus säästää paljon käsityötä. Automaatio kannattaa kuitenkin tehdä vasta, kun tiedät mikä summa laskutetaan, milloin laskutus alkaa ja päättyy, miten hinnanmuutokset käsitellään ja mitä tapahtuu tauoissa tai irtisanomisessa.
Automatisoi vakaa prosessi, älä epäselvyyttä. Jos jokainen kuukausi vaatii käsin selvitettävän poikkeuksen, palvelun tuotteistusta tai sopimusrakennetta pitää ehkä parantaa ennen laskutusautomaatiota.
Pidä toistuvat laskut myös myyntisaamisten seurannassa. Automaatio, joka lähettää laskun mutta ei huomaa maksamattomia edellisiä laskuja, ratkaisee vain puolet prosessista.
Tee ensimmäiselle laskulle kahden minuutin laaduntarkistus
Ensimmäinen lasku uudelle asiakkaalle kannattaa tarkistaa ennen lähettämistä hieman tavallista huolellisemmin. Pieni tarkistus säästää päivien viiveen, jos lasku muuten palautuisi ostoreskontrasta.
Kun asiakaskohtaiset tiedot ovat kerran oikein, tallenna ne järjestelmään ja käytä samaa rakennetta seuraavilla laskuilla.
- Onko laskun vastaanottaja oikea juridinen yritys eikä vain asiakkaan brändinimi?
- Onko laskutuskanava oikea: verkkolasku, sähköposti tai muu asiakkaan hyväksymä tapa?
- Onko asiakkaan vaatima PO-, kustannuspaikka- tai tilaajaviite mukana?
- Vastaavatko tuote/palvelu, määrä ja hinta tilausta tai sopimusta?
- Onko ALV-kanta ja mahdollinen erityismerkintä oikein?
- Ovatko laskunumero ja päiväys oikein?
- Ovatko eräpäivä, IBAN ja viite oikein?
- Onko laskun loppusumma sama kuin mitä asiakkaan pitäisi sopimuksen mukaan maksaa?
Ensimmäisen laskun yleisimmät virheet
Laskutusvirheet ovat usein pieniä, mutta niiden vaikutus näkyy suoraan kassassa.
- Lasku lähetetään väärään sähköpostiin, vaikka asiakas vaatii verkkolaskun.
- Asiakkaan ostotilausnumero tai kustannuspaikka puuttuu.
- Laskulla on väärä juridinen ostaja.
- Hinta oli tarjouksessa veroton mutta laskun ALV-vaikutusta ei ymmärretty.
- Väärä ALV-kanta kopioidaan vanhasta laskupohjasta.
- Laskutus viivästyy työn valmistumisen jälkeen ilman syytä.
- Pitkä projekti laskutetaan kokonaan lopussa ja yritys kantaa koko kassariskiä.
- Erääntyneitä laskuja ei seurata systemaattisesti.
- Virheellistä laskua muokataan jälkikäteen ilman hyvityksen muodostamaa jälkeä.
- Maksun viite tai laskunumero ei kulje kirjanpitoon ja täsmäytys jää käsityöksi.
Ensimmäisen laskun prosessi – tee tästä vakio
Kun ensimmäinen lasku on maksettu ja täsmäytetty, kirjoita toimiva prosessi auki. Uuden asiakkaan laskutuksen pitäisi jatkossa olla sama toistettava ketju.
- 1. Kerää laskutustiedot ja asiakkaan pakolliset viitteet jo tilausvaiheessa.
- 2. Tallenna sovittu hinta, maksuehto ja laskutushetki.
- 3. Varmista ALV-käsittely ennen laskun muodostamista.
- 4. Luo lasku järjestelmässä, joka tuottaa yksilöllisen numeron ja säilyttää historian.
- 5. Tee kahden minuutin tarkistus ennen lähetystä.
- 6. Lähetä asiakkaan hyväksymässä kanavassa.
- 7. Seuraa vastaanottoa ja eräpäivää.
- 8. Täsmäytä maksu laskuun.
- 9. Reagoi erääntyneeseen laskuun sovitun muistutusprosessin mukaan.
- 10. Varmista, että lasku ja maksu siirtyvät kirjanpitoon ilman uutta käsinkirjausta.
Hyvä laskutus tekee myynnistä rahaa mahdollisimman pienellä kitkalla
Laskutuksen tehtävä ei ole vain tuottaa PDF. Sen tehtävä on muuttaa sovittu ja toimitettu kauppa rahaksi siten, että asiakas pystyy hyväksymään laskun, pankki kohdistaa maksun ja kirjanpito saa oikeat tiedot.
Kun ensimmäinen lasku toimii päästä päähän, sama prosessi kannattaa säilyttää ja automatisoida. Silloin yrityksen kasvu lisää laskujen määrää mutta ei samassa suhteessa hallinnollista työtä.
Tarkista ajantasaiset tiedot
Viranomaismenettelyt, maksut, raja-arvot ja verotus voivat muuttua. Tarkista päätösten kannalta ajantasaiset tiedot aina alkuperäisestä lähteestä.