Kirjanpito uudelle yritykselle – mitä pitää järjestää heti alussa?
Hyvä kirjanpito ei ole kuitteja varten rakennettu arkisto vaan yrityksen talouden käyttöjärjestelmä. Näin rakennat laskutuksesta, pankista, tositteista, veroista ja kuukausiraportoinnista toimivan rutiinin heti alusta.
Kirjanpito alkaa ensimmäisestä liiketapahtumasta
Kirjanpito ei ole tilikauden lopussa tehtävä raportti, vaan jokaisesta myynnistä, ostosta, maksusta, palkasta, lainasta ja muusta liiketapahtumasta syntyvä jatkuva ketju. Jos ketju rakennetaan oikein alusta lähtien, tilinpäätös ja veroilmoitukset syntyvät hallitusti. Jos aineistoa kerätään jälkikäteen, sama työ muuttuu selvitystehtäväksi.
Kirjanpitolain perusidea on kirjausketju: tapahtuman pitää olla jäljitettävissä tositteesta kirjanpitoon ja edelleen tilinpäätöksen lukuihin. Tämä on hyvä käytännön sääntö myös yrittäjälle, joka ei itse tee kirjauksia.
Tavoittele tilannetta, jossa pystyt muutamassa minuutissa vastaamaan kolmeen kysymykseen: paljonko yrityksellä on rahaa, paljonko rahaa on tulossa asiakkailta ja paljonko lähiaikoina pitää maksaa.
Päätä työnjako ennen ensimmäistä kuukautta
Jos käytät tilitoimistoa, ulkoistat kirjausten tekemistä mutta et yrityksen vastuuta omista tiedoistaan. Sovi kirjallisesti kuka tekee mitä, millä aikataululla ja missä järjestelmässä.
Yrittäjälle jää lähes aina ainakin liiketoiminnan sisällön tunnistaminen: mistä ostoksessa oli kyse, oliko se yrityksen kulu, liittyikö matka työhön ja miksi asiakkaalle hyvitettiin lasku. Kirjanpitäjä ei voi päätellä kaikkea pankkirivistä.
Selkeä työnjako vähentää sekä kirjanpitäjän työtä että virheitä.
| Tehtävä | Tyypillinen omistaja | Hyvä käytäntö |
|---|---|---|
| Myyntilaskut | Yrittäjä / myynti | Laskuta heti sovitun toimitusvaiheen jälkeen ja käytä yhtenäistä numerointia |
| Ostolaskut | Yrittäjä / talous | Hyväksy lasku ennen maksua ja varmista yhteys yritystoimintaan |
| Kuitit | Jokainen ostaja | Tallenna samana päivänä, ei kuun lopussa muistista |
| Pankin täsmäytys | Kirjanpitäjä / järjestelmä | Jokaiselle tapahtumalle kirjanpidollinen vastine |
| ALV ja veroilmoitukset | Sovittu vastuuhenkilö | Määräpäivät kalenteriin ja aineisto valmiiksi ennen deadlinea |
| Kuukausiraportti | Yrittäjä + kirjanpitäjä | Tulos, tase, kassa ja avoimet saatavat tarkistetaan säännöllisesti |
Voiko uuden yrityksen kirjanpidon tehdä itse? Kyllä – jos toiminta on riittävän yksinkertaista
Pienen ja vähätapahtumaisen yrityksen kirjanpito voi olla mahdollista hoitaa itse, jos yrittäjä ymmärtää kirjanpidon, arvonlisäveron ja veroilmoitusten peruslogiikan sekä pitää aineiston kurinalaisesti ajan tasalla. Esimerkiksi yhden henkilön palveluyritys, jolla on vähän laskuja, vähän kuluja eikä palkkoja tai monimutkaisia kansainvälisiä tapahtumia, voi olla hyvin erilainen kokonaisuus kuin nopeasti kasvava osakeyhtiö.
Itse tekeminen ei kuitenkaan tarkoita sitä, että vastuu tai säännöt katoaisivat. Jos et tunnista, miten tapahtuma kirjataan, milloin ALV vähennetään tai miten tilinpäätös tehdään, epävarmuuden hinta voi ylittää nopeasti tilitoimiston kustannuksen.
Monelle uudelle yritykselle paras malli on hybridi: yrittäjä hoitaa laskut, kuitit, pankkiaineiston ja perusseurannan itse samassa järjestelmässä, mutta kirjanpitäjä tarkistaa, neuvoo ja hoitaa vaativammat ilmoitukset tai tilinpäätöksen.
| Malli | Sopii usein kun | Huomioi |
|---|---|---|
| Tee itse | Tapahtumia on vähän, toiminta on yksinkertaista ja ymmärrät kirjanpidon perusteet | Vastuu oikeellisuudesta ja määräajoista on silti yrityksellä |
| Hybridi | Haluat pitää arjen talouden omissa käsissä mutta saada ammattilaisen tarkistuksen ja tuen | Sovi selvästi, mitä yrittäjä tekee ja mitä kirjanpitäjä tarkistaa tai ilmoittaa |
| Tilitoimisto | Tapahtumia on paljon, palkkoja, useita maita, varastoa, rahoitusta tai muuten monimutkaisempi rakenne | Pidä silti itselläsi näkyvyys raportteihin, aineistoon ja yrityksen talouden ymmärtämiseen |
BUSINESS.fi Accountingilla voi aloittaa pienesti ja kasvattaa prosessia tarpeen mukaan
BUSINESS.fi Accounting kokoaa laskutuksen, asiakkaat, kulut, pankkiaineiston, täsmäytyksen, kirjanpidon, ALV-seurannan, raportit ja myöhemmin laajemmat taloushallinnon työnkulut samaan yritystyötilaan. Tarkoitus on, että sama aineisto palvelee sekä yrittäjää että kirjanpitäjää ilman rinnakkaisia Excel- ja sähköpostiprosesseja.
Maksuttomalla Free-tasolla pääsee jo alkuun pienessä käytössä: yksi aktiivinen yritys, enintään 25 laskua vuodessa, 50 kulutositetta vuodessa ja manuaaliset Snap-lataukset. Kun tapahtumamäärä kasvaa, Basic laajentaa käytännön laskutus-, tarjous-, kulu-, pankkituonti- ja täsmäytystoimintoja, ja Pro- sekä Accountant-tasot lisäävät muun muassa palkka- ja yhteistyöominaisuuksia.
Jos yrityksesi on yksinkertainen ja tapahtumia vähän, voit käyttää järjestelmää koko taloushallinnon rungoksi itse. Jos käytät kirjanpitäjää, sama työtila sopii hyvin yhteistyöhön: aineisto, viennit ja dokumenttipyynnöt pysyvät yhdessä paikassa, ja laajemmat kirjanpitäjä- ja asiakasominaisuudet kasvavat paketin mukana.
Pidä yrityksen rahaliikenne omana kokonaisuutenaan
Osakeyhtiössä yhtiön ja omistajan raha on juridisesti erillistä. Toiminimelläkin erillinen yritystoiminnan tili on käytännössä erittäin hyödyllinen, koska se tekee kirjanpidosta ja kassaseurannasta ymmärrettävämpää.
Vältä tilannetta, jossa yritysostoja maksetaan viideltä henkilökohtaiselta kortilta ja asiakkaiden maksuja tulee useille tileille. Jokainen poikkeus lisää selvitettävää.
Jos henkilö maksaa yrityksen kulun omalla rahallaan, käsittele korvaus ja tosite asianmukaisesti. Älä vain siirrä summia tilien välillä ilman selitystä.
Myyntilaskutus on kirjanpidon lähtöpiste – ja kassanhallinnan työkalu
Laskutusjärjestelmän pitäisi tuottaa yksilöllisesti numeroidut laskut, säilyttää niiden sisältö ja näyttää nopeasti, onko lasku maksettu, avoin vai erääntynyt. Jos sama tieto ylläpidetään erikseen sähköpostissa, Excelissä ja kirjanpidossa, virheriski kasvaa.
Laskuta nopeasti. Jos valmis työ odottaa kaksi viikkoa ennen laskutusta ja asiakas saa vielä 30 päivää maksuaikaa, yritys rahoittaa asiakasta tarpeettomasti lähes puolitoista kuukautta.
Seuraa myyntisaamisia erikseen liikevaihdosta. Laskutettu euro ei vielä ole kassassa oleva euro.
Ostot ja kuitit: tallenna tieto silloin kun tiedät vielä mitä tapahtui
Hyvä tosite kertoo mitä ostettiin, milloin, keneltä, millä summalla ja miten tapahtuma liittyy yritystoimintaan. Pelkkä korttimaksurivi pankissa ei aina riitä kuvaamaan tapahtuman sisältöä.
Tallenna kuitit mahdollisimman pian ostoksen jälkeen samaan järjestelmään, jota kirjanpito käyttää. Jos kuitissa on epäselvä ostos, lisää lyhyt selite heti. Kuuden kuukauden päästä et välttämättä muista miksi tietty ravintola- tai verkkokauppaostos liittyi asiakkaaseen.
Sähköinen kuitti on yleensä parempi kuin haalistuva paperi, kun säilytys tehdään luotettavasti. Varmista kuitenkin, että aineisto on myöhemmin luettavissa ja että pääsy siihen säilyy myös järjestelmän tai tilitoimiston vaihtuessa.
Täsmäytys kertoo, että järjestelmä vastaa todellisuutta
Pankkitilin täsmäytyksessä kirjanpidon pankkisaldoa verrataan pankin todelliseen saldoon. Myyntisaamisten ja ostovelkojen täsmäytys puolestaan kertoo, vastaavatko avoimet laskut todellisia saatavia ja velkoja.
Täsmäytykset ovat yksi tehokkaimmista tavoista löytää tuplakirjauksia, puuttuvia tapahtumia ja väärälle tilille kirjattuja maksuja ennen kuin virhe kulkeutuu veroilmoitukseen tai tilinpäätökseen.
Pienessä yrityksessäkin kuukauden pitäisi päättyä tilanteeseen, jossa olennaiset saldot on tarkistettu eikä pankin ja kirjanpidon väliin jää selittämätöntä eroa.
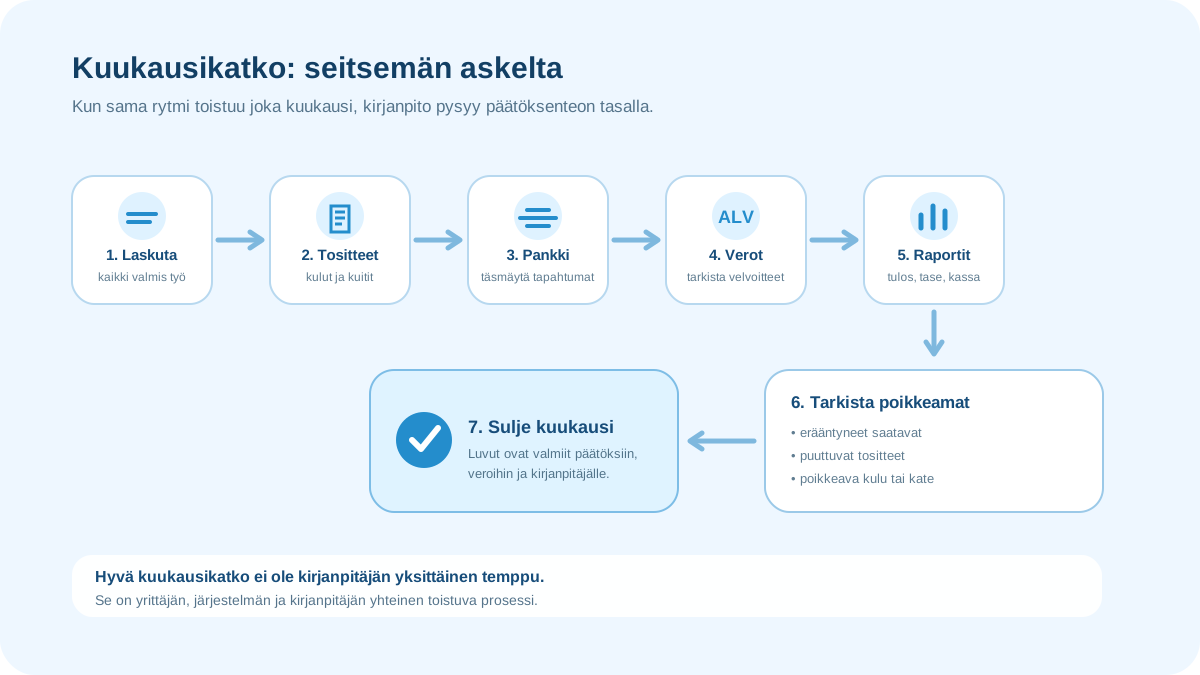
Tee kuukausikatko vaikka yritys olisi vielä pieni
Kuukausikatko ei tarkoita raskasta konserniprosessia. Pienelle yritykselle riittää usein toistuva rutiini, jossa kaikki kuukauden myynnit, ostot, pankkitapahtumat, palkat ja muut olennaiset kirjaukset käsitellään ja puuttuvat tositteet selvitetään.
Kun sama rutiini tehdään joka kuukausi, veroilmoitukset, kassaseuranta ja tilinpäätös helpottuvat. Lisäksi yrittäjä näkee nopeasti, jos kannattavuus muuttuu tai jokin kustannus kasvaa huomaamatta.
Hyvä tavoite on, että edellisen kuukauden luvut ovat käyttökelpoiset päätöksentekoon pian kuun päättymisen jälkeen, eivät vasta kuukausia myöhemmin.
- Laskuta kaikki toimitettu työ.
- Tallenna kaikki kuitit ja ostolaskut.
- Täsmäytä pankki ja maksupalvelut.
- Tarkista avoimet myyntisaamiset ja ostovelat.
- Kirjaa palkat, kulukorvaukset ja mahdolliset omistajatapahtumat oikein.
- Tarkista ALV- ja muut ilmoitusvelvoitteet.
- Katso tulos, kassa ja seuraavien viikkojen suuret maksut.
Älä johda yritystä pelkän pankkitilin saldon perusteella
Pankkitilin saldo kertoo vain paljonko rahaa on juuri nyt. Se ei kerro, paljonko summasta kuuluu pian Verohallinnolle, paljonko toimittajalaskuja on tulossa tai kuinka paljon asiakkailta on vielä saamatta.
Tuloslaskelma kertoo, onko toiminta ollut kannattavaa tietyllä ajanjaksolla. Tase kertoo, mitä yrityksellä on ja mitä se on velkaa. Myyntisaamisten raportti kertoo, kuinka paljon laskutettua rahaa odottaa vielä asiakkailla.
Yrittäjän ei tarvitse osata kaikkea kirjanpitotekniikkaa, mutta näiden raporttien peruslogiikka kannattaa ymmärtää. Muuten yrityksen talous ulkoistetaan samalla kun päätösvalta jää yrittäjälle.
Tulos, tase, kassa ja saatavat kertovat eri asioita
Uuden yrittäjän kannattaa oppia neljä näkymää mahdollisimman aikaisin. Ne ovat lähekkäisiä, mutta eivät sama asia. Yritys voi tehdä voittoa ja silti olla kassakriisissä, tai tilillä voi olla paljon rahaa samalla kun osa siitä on jo käytännössä varattu veroihin ja laskuihin.
Kun ymmärrät nämä raportit, kirjanpidosta tulee paljon hyödyllisempi johtamisen työkalu.
| Näkymä | Mitä se kertoo | Yrittäjän käytännön kysymys |
|---|---|---|
| Tuloslaskelma | Tuotot ja kulut tietyllä ajanjaksolla | Onko liiketoiminta oikeasti kannattavaa? |
| Tase | Yrityksen varat, velat ja oma pääoma tiettynä päivänä | Mitä yritys omistaa ja mitä se on velkaa? |
| Kassa | Paljonko rahaa on käytettävissä juuri nyt | Pystymmekö maksamaan seuraavat laskut ja verot ajallaan? |
| Myyntisaamiset | Laskutettu mutta vielä saamatta oleva raha | Kuinka paljon asiakkaiden taskuissa on vielä meidän kassaa? |
| Ostovelat | Saapuneet mutta vielä maksamatta olevat laskut | Paljonko lähiajan kassasta on jo käytännössä varattu? |
Seuraa katetta – liikevaihto yksin voi johtaa harhaan
Kasvava liikevaihto voi näyttää hyvältä samalla kun kannattavuus heikkenee. Jos suuri projekti vaatii paljon alihankintaa, materiaalia tai työaikaa, sen todellinen kate voi olla pienempi kuin paljon vaatimattomamman myynnin.
Rakenna kirjanpidon ja muun seurannan avulla ainakin karkea käsitys siitä, mitkä palvelut tai tuotteet tuottavat katetta. Jos yrityksellä on useita liiketoiminta-alueita, kustannuspaikkojen tai projektiseurannan käyttö voi olla hyödyllistä jo varhaisessa vaiheessa.
Tavoite ei ole tehdä täydellistä johdon laskentaa vaan tunnistaa, mistä yrityksen tulos oikeasti syntyy.
Arvonlisävero ja muut verot tarvitsevat oman kassasuunnitelman
Arvonlisäverollisessa toiminnassa asiakkaalta laskutettu vero ei ole yrityksen vapaata rahaa, vaikka se näkyy pankkitilillä ennen veron maksamista. Sama periaate koskee muitakin veroja ja työnantajasuorituksia.
Monelle uudelle yrittäjälle toimiva käytäntö on seurata verovelkaa erikseen tai siirtää arvioitu verojen osuus sivuun säännöllisesti. Näin eräpäivä ei tule yllätyksenä.
Verokausi ja ilmoitusten aikataulu riippuvat yrityksen tilanteesta. Laita määräpäivät kalenteriin ja varmista, kuka seuraa niitä.
Palkat muuttavat taloushallintoa nopeasti
Ensimmäisen työntekijän palkkaaminen tuo mukanaan palkanlaskennan lisäksi tulorekisteri-ilmoituksia, vakuutuksia, työnantajamaksuja ja uusia tositteita. Palkkoja ei kannata hoitaa satunnaisilla tilisiirroilla.
Jos yritys aikoo palkata pian, valitse taloushallinnon prosessi ja järjestelmä niin, ettei koko rakenne joudu vaihtoon ensimmäisen työntekijän kohdalla.
Sama koskee omistajayrittäjän palkkaa osakeyhtiössä: palkanmaksu on oikea palkkaprosessi, ei vain rahan siirto yhtiön tililtä omistajalle.
Kirjanpitoaineisto pitää myös säilyttää
Kirjanpitolain mukaan tilinpäätös, kirjanpidot, tililuettelo ja muut keskeiset kirjanpitoaineistot on säilytettävä vähintään 10 vuotta tilikauden päättymisestä. Tositteita, liiketapahtumia koskevaa kirjeenvaihtoa ja muuta vastaavaa aineistoa on lähtökohtaisesti säilytettävä vähintään kuusi vuotta sen vuoden lopusta, jonka aikana tilikausi päättyi.
Säilytys ei tarkoita vain sitä, että tiedosto on jossain pilvipalvelussa. Aineiston pitää pysyä luettavana, löydettävänä ja tarvittaessa tarkasteltavana. Mieti myös mitä tapahtuu, jos vaihdat taloushallinto-ohjelmaa, tilitoimistoa tai sähköpostijärjestelmää.
Varmista ennen palvelun lopettamista, että yrityksellä on oma pääsy kaikkeen aineistoon ja että vienti on käyttökelpoisessa muodossa.
Käyttöoikeudet ja varmuuskopiot ovat osa kirjanpidon laatua
Taloushallinnon järjestelmät sisältävät pankki-, palkka-, asiakas- ja henkilötietoja. Kaikille työntekijöille tai ulkopuolisille kumppaneille ei pidä antaa samoja oikeuksia.
Anna käyttäjille vain heidän työnsä edellyttämät oikeudet, poista vanhat tunnukset nopeasti ja käytä vahvaa tunnistautumista silloin kun palvelu sen mahdollistaa. Selvitä myös, miten järjestelmä varmistaa aineiston ja miten tiedot saa ulos häiriö- tai palvelunvaihtotilanteessa.
Pienen yrityksen turvallisuusongelma voi olla yhtä yksinkertainen kuin se, että entisellä työntekijällä on edelleen pääsy laskutukseen tai pankkiyhteyteen.
Mitä kirjanpitäjä tarvitsee sinulta joka kuukausi?
Hyvä yhteistyö ei tarkoita sitä, että yrittäjä lähettää kuun lopussa sekalaisen kasan kuvia ja pyytää kirjanpitäjää päättelemään kaiken. Mitä paremmin tapahtuman liiketoiminnallinen tarkoitus kulkee aineiston mukana, sitä vähemmän syntyy kysymyksiä ja käsityötä.
Tee kuukausittaisesta aineistosta ennakoitava paketti. Silloin kirjanpitäjä voi käyttää aikansa tarkistamiseen ja neuvontaan eikä puuttuvien tietojen metsästämiseen.
- Kaikki myyntilaskut ja tieto hyvityksistä tai perutuista laskuista.
- Ostolaskut ja kuitit sekä lyhyt selite epäselville tai poikkeaville kuluille.
- Pankki- ja maksupalveluaineisto tai toimiva integraatio niihin.
- Tieto omistajien sijoituksista, nostoista, lainoista ja kulukorvauksista.
- Palkka-aineisto, lomat, poissaolot ja muut palkanlaskentaan vaikuttavat tiedot, jos palkkoja maksetaan.
- Uudet lainat, leasingit, suuret hankinnat ja muut tapahtumat, joita ei voi päätellä tavallisesta ostolaskusta.
- Tieto uusista ulkomaisista asiakkaista tai toimittajista, jos verokäsittely voi muuttua.
- Vastaus avoimiin kysymyksiin ennen sovittua kuukausikatkon päivää.
Mitä hyvältä kirjanpitäjältä kannattaa pyytää?
Tilitoimiston arvo ei synny vain siitä, että ilmoitukset lähtevät ajoissa. Hyvä yhteistyö auttaa yrittäjää ymmärtämään taloutta ja tunnistamaan poikkeamat ennen kuin niistä tulee ongelmia.
Sovi raportointirytmi, yhteyshenkilö, vastausajat ja se, miten epäselvät tapahtumat käsitellään. Kysy myös mitä palveluun kuuluu ja mikä laskutetaan erikseen.
Pyydä kirjanpitäjää kertomaan, jos jokin prosessisi tuottaa jatkuvasti turhaa käsityötä. Usein pieni muutos laskutuksessa, kuittien käsittelyssä tai pankkiyhteydessä säästää enemmän kuin kirjanpitopalvelun kilpailuttaminen muutaman euron hinnan perusteella.
90 päivän tarkistus: tuottaako kirjanpito jo hyödyllistä tietoa vai vain arkiston?
Kolmen kuukauden kohdalla uuden yrityksen taloushallinnosta pitäisi jo nähdä, toimiiko prosessi oikeasti. Jos joka kuussa etsitään samoja kuitteja, pankissa on selittämättömiä tapahtumia tai yrittäjä ei osaa sanoa yrityksen tulosta ja kassatilannetta, ongelma ei ratkea odottamalla tilinpäätöstä.
Tarkista prosessi nyt, kun tapahtumamäärä on vielä pieni. Yhden kuukauden rutiinin korjaaminen on helppoa; kahden vuoden aineiston siivoaminen ei ole.
- Onko edellinen kuukausi suljettu ja kaikki olennaiset tapahtumat kirjattu?
- Täsmäävätkö pankki, avoimet myyntisaamiset ja ostovelat?
- Näetkö yhdestä paikasta myynnin, kulut, tuloksen ja vapaan kassatilanteen?
- Ovatko ALV- ja muut verovelat näkyvissä ennen eräpäivää?
- Löytyykö jokaiselle poikkeavalle tapahtumalle tosite ja selitys?
- Saatko aineiston ulos, jos kirjanpitäjä tai järjestelmä vaihtuu?
- Onko työnjako yrittäjän ja kirjanpitäjän välillä edelleen selkeä?
- Kuluttaako prosessi kohtuullisesti aikaa suhteessa liiketoiminnan kokoon?
Yleisimmät uuden yrityksen kirjanpitovirheet
Useimmat ongelmat eivät johdu vaikeista kirjanpitosäännöistä vaan huonoista rutiineista.
- Kuitit jäävät puhelimeen, sähköpostiin tai paperikassiin ilman keskitettyä arkistoa.
- Yrityksen ja henkilökohtaiset maksut sekoittuvat jatkuvasti.
- Laskuja ei lähetetä heti eikä avoimia saatavia seurata.
- Kirjanpitäjän oletetaan tietävän ostoksen tarkoitus ilman selitettä.
- Pankkitiliä ei täsmäytetä säännöllisesti.
- ALV- ja verorahat käytetään muuhun toimintaan ennen eräpäivää.
- Kuukausiraportteja ei koskaan katsota, vaikka niistä maksetaan.
- Aineisto jää kokonaan palveluntarjoajan hallintaan ilman vienti- tai varmuuskopiointisuunnitelmaa.
Uuden yrityksen taloushallinnon minimimalli
Jos haluat aloittaa mahdollisimman yksinkertaisesti, rakenna ainakin seuraava ketju.
- 1. Yksi paikka myyntilaskuille ja niiden maksutilanteelle.
- 2. Yksi paikka ostolaskuille ja kuiteille.
- 3. Selkeä yrityksen pankkitili ja maksukortit.
- 4. Sovittu kirjanpitäjä tai oma vastuuhenkilö.
- 5. Kuukausittainen täsmäytys ja puuttuvien tositteiden tarkistus.
- 6. Kalenteri veroille ja muille määräpäiville.
- 7. Kuukausittainen tulos-, kassa- ja saatavakatsaus.
- 8. Dokumentoitu säilytys- ja vientikäytäntö kirjanpitoaineistolle.
Hyvä kirjanpito vähentää epävarmuutta
Kirjanpidon paras hyöty yrittäjälle ei ole se, että viranomaisvelvoite tulee täytettyä. Hyvä taloushallinto vähentää epävarmuutta: tiedät mitä yrityksellä on varaa tehdä, mitkä asiakkaat eivät ole maksaneet ja onko kasvu oikeasti kannattavaa.
Kun talouden perusrutiinit ovat kunnossa pienessä yrityksessä, kasvu ei moninkertaista kaaosta. Sama laskutus-, pankki-, tosite- ja raportointiketju voidaan laajentaa työntekijöihin, useampiin asiakkaisiin ja suurempiin tapahtumamääriin.
Tarkista ajantasaiset tiedot
Viranomaismenettelyt, maksut, raja-arvot ja verotus voivat muuttua. Tarkista päätösten kannalta ajantasaiset tiedot aina alkuperäisestä lähteestä.